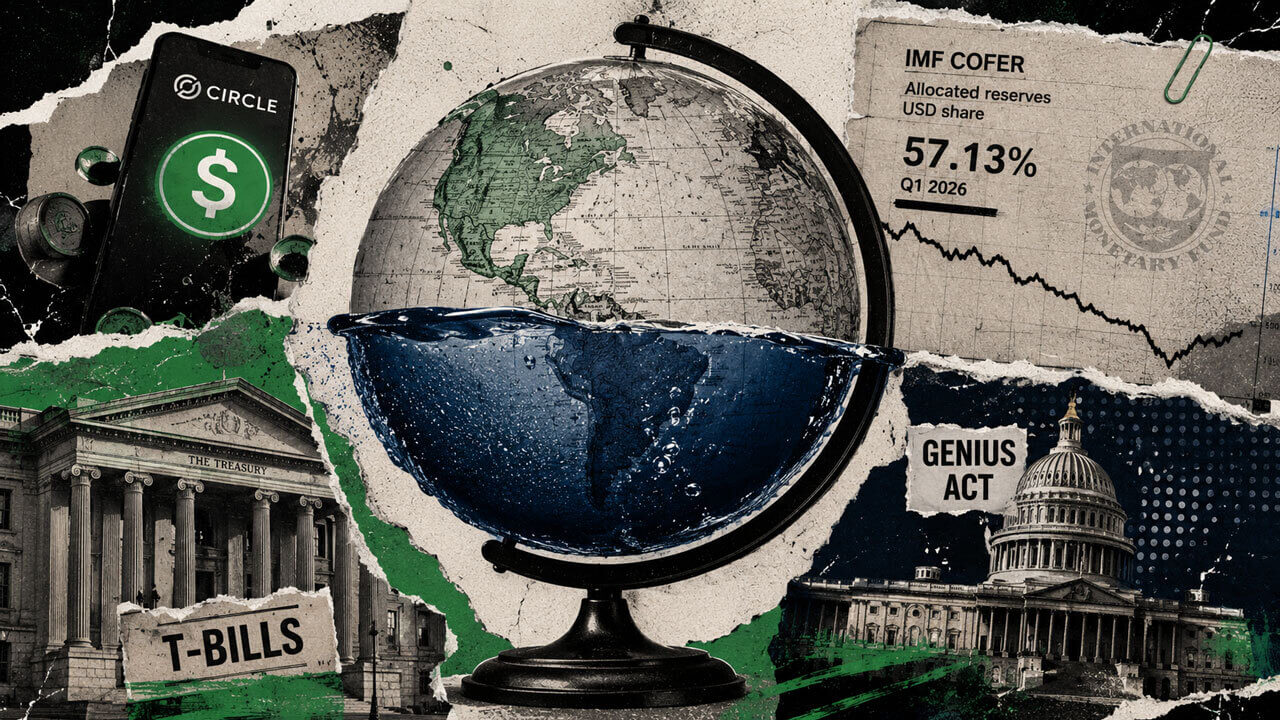
استیبلکوینها چگونه بیسروصدا به خریدار نهایی بدهی فدرال رزرو تبدیل میشوند؟
CryptoSlate میگوید استیبلکوینهای دلاری میتوانند با افزایش استفاده خصوصی از دلار و تقاضا برای اسناد خزانه، به بازار بدهی آمریکا کمک کنند؛ بدون آنکه در تصمیم بانکهای مرکزی درباره تخصیص ذخایر دخالت داشته باشند.
CryptoSlate
2 بازدید یکتا

به گزارش CryptoSlate، استیبلکوینهای دلاری میتوانند بدون آنکه درباره نحوه تخصیص ذخایر بانکهای مرکزی تصمیم بگیرند، دو مسیر مهم را تقویت کنند: استفاده خصوصی از دلار و تقاضا برای اوراق خزانه کوتاهمدت آمریکا، بهویژه اسناد خزانه. این داراییهای دیجیتال با گسترش کاربرد خصوصی دلار، زمینه افزایش تقاضا برای ابزارهای بدهی دولت آمریکا را فراهم میکنند. گزارش، این روند را در چارچوب تبدیل تدریجی استیبلکوینها به خریدار نهایی بدهی فدرال رزرو بررسی میکند؛ با این حال، تأکید اصلی آن بر تفاوت میان تقاضای ایجادشده از سوی بخش خصوصی و تصمیمهای بانکهای مرکزی درباره ترکیب ذخایر است. بنابراین، نقش استیبلکوینها در بازار بدهی آمریکا از مسیر استفاده و تقاضای خصوصی دنبال میشود، نه از طریق تعیین مستقیم سیاست ذخایر بانکهای مرکزی. این موضوع برای رصد ارتباط میان بازار رمزارزها، دلار و اوراق خزانه اهمیت دارد.
منبع
CryptoSlate
این مطلب بازنویسی/ترجمه شده و منبع اصلی در لینک مقابل در دسترس است.
مشاهده منبع اصلی ↗
خبرهای مرتبط
بر اساس بازار و داراییهای همین خبر
اثر استاندارد چارترد؛ آیا تحقیقات بانکی به محرک کوتاهمدت جدید کریپتو تبدیل شدهاند؟
استاندارد چارترد برای ARB در سال ۲۰۳۰ هدف ۱۰ دلاری تعیین کرد. ARB در همان جلسه تا ۹ درصد رشد کرد، در حالی که بیتکوین حدود ۴ درصد افت داشت؛ CryptoSlate این واکنش را بررسی کرده است.
CryptoSlate
موجودی اولیه ۱۰۰ میلیون دلاری ETF رمزارزی، نشانه حضور واقعی سرمایهگذاران نیست
CryptoSlate هشدار میدهد موجودی اولیه ۱۰۰ میلیون دلاری یک ETF رمزارزی ممکن است با سرمایه اسپانسر ایجاد شده باشد. برای سنجش استقبال واقعی، باید ایجاد و بازخرید واحدها و تداوم سرمایه بررسی شود.
CryptoSlate