
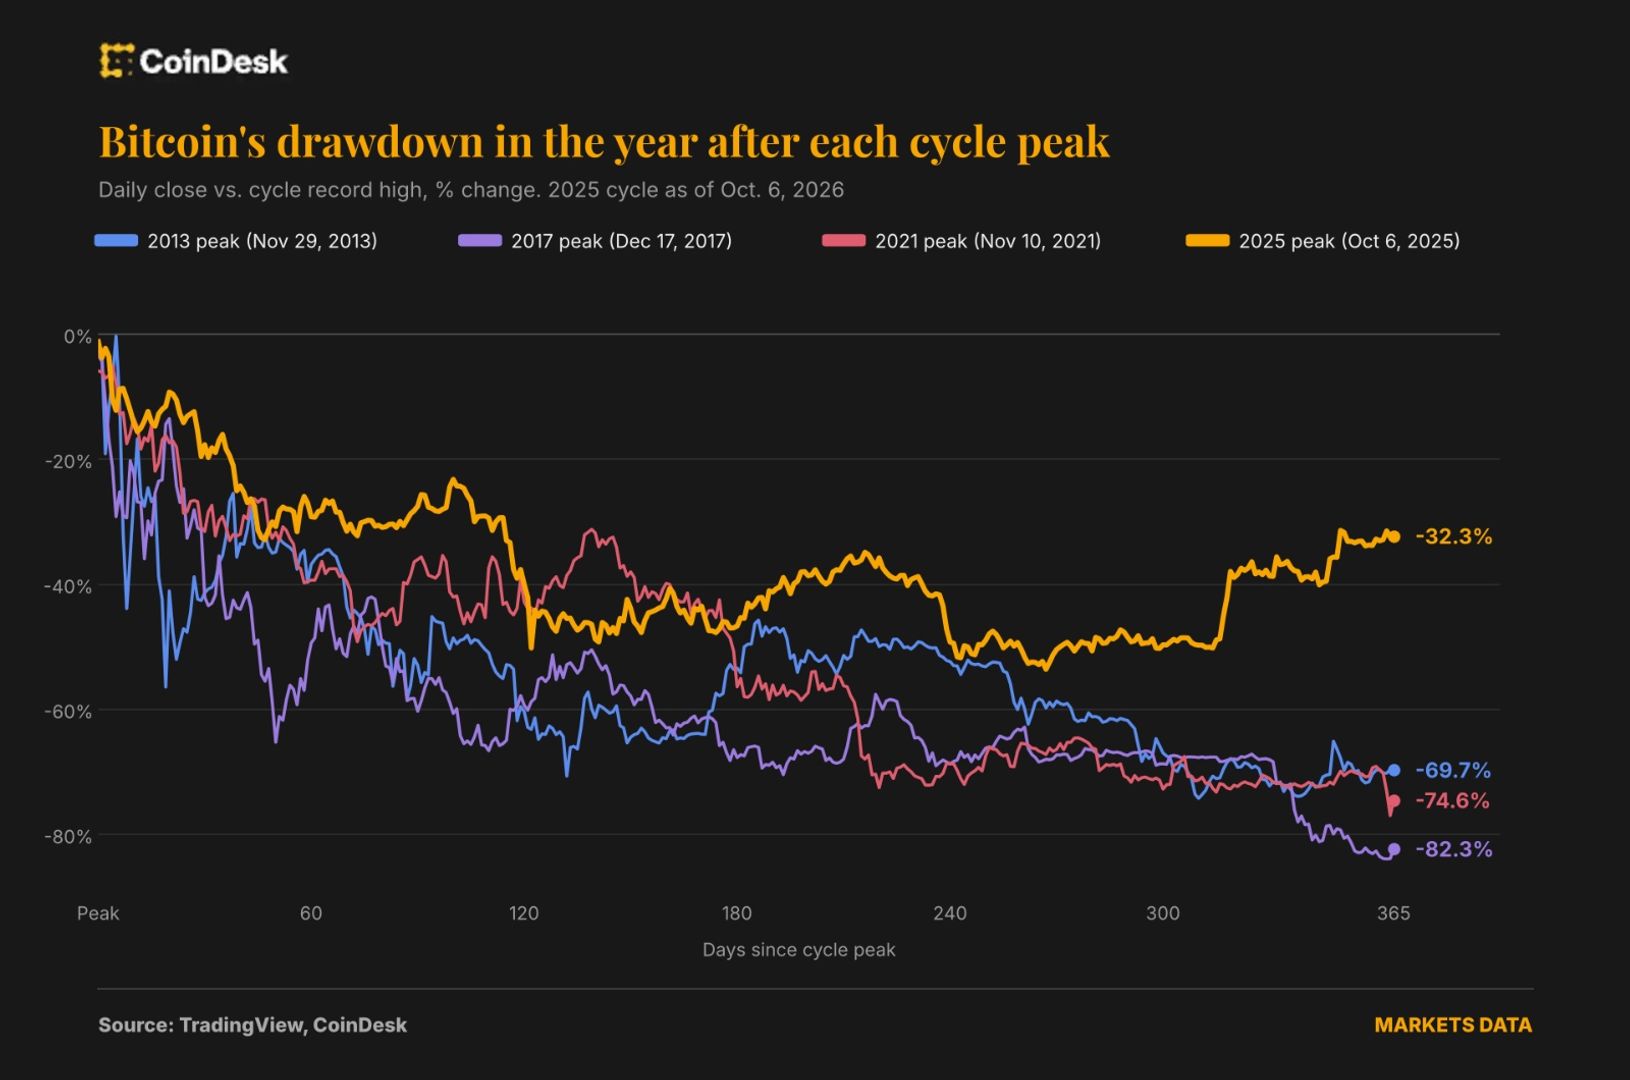
بیتکوین یک سال پس از ثبت رکورد بالاتر از ۱۲۶ هزار دلار، حدود ۳۲ درصد پایینتر معامله میشود؛ افتی که در مقایسه با چرخههای قبلی بازار، بسیار محدودتر است. این رمزارز در ۶ اکتبر ۲۰۲۵ به اوج تاریخی خود رسید و یک سال بعد، در سطح ۸۵٬۴۵۳ دلار قرار داشت. به گزارش CoinDesk، تفاوت اصلی این دوره با گذشته فقط در اندازه افت نیست؛ بازار نزولی زودتر به کف رسیده، مدت ماندن در محدوده کف کوتاهتر بوده و بازگشت قیمت نیز سریعتر اتفاق افتاده است.
در چرخههای پیشین، بیتکوین یک سال پس از اوج سال ۲۰۱۳ حدود ۶۹.۷ درصد افت کرده بود. پس از قله دسامبر ۲۰۱۷، کاهش یکساله به ۸۲.۳ درصد رسید و یک سال بعد از سقف نوامبر ۲۰۲۱ نیز قیمت ۷۴.۶ درصد پایینتر بود. در چرخه فعلی، پایینترین سطح تاکنون کمی کمتر از ۵۹ هزار دلار و در ۳۰ ژوئن ثبت شد؛ یعنی افتی بیش از ۵۳ درصد نسبت به رکورد. در بازارهای سنتی چنین کاهش قیمتی سقوطی جدی تلقی میشود، اما برای بیتکوین در مقایسه با بازارهای نزولی قبلی، اصلاحی کمعمقتر به حساب میآید.
چرا افت این دوره کمعمقتر بود؟
یکی از تغییرات مهم به ترکیب خریداران مربوط میشود. رشد بازار در فاصله ۲۰۲۳ تا ۲۰۲۵ بیشتر با ورود سرمایه نهادی از مسیر ابزارهای سرمایهگذاری قانونگذاریشده، از جمله صندوقهای قابل معامله در بورس یا ETFها، همراه بود. در چرخههای قدیمیتر، معاملهگران خرد و استفاده گسترده از اهرم نقش پررنگتری داشتند؛ الگویی که در مواردی به انحلال صندوقها و مشکلات صرافیها، از جمله بحرانهای سال ۲۰۲۲، منجر شد.
تیم سان، پژوهشگر ارشد در HashKey Group، به CoinDesk گفت خریداران این چرخه بیش از گذشته از خارج از بازار رمزارز آمدهاند؛ از جمله ETFها، شرکتهای بزرگ مدیریت دارایی، دفاتر خانوادگی و شرکتها. به گفته او، همین تغییر باعث شده کاهش اخیر بیشتر نتیجه خروج سرمایه در واکنش به شرایط اقتصاد کلان و تغییر تخصیص داراییها باشد، نه یک شوک ناگهانی که زنجیرهای از فشارهای منفی ایجاد کند.
گریفیِن آردن، همبنیانگذار و مدیر میز معاملات نوسان در Primal Fund، نیز رفتار سرمایه ETFها را متفاوت از جریانهای سفتهبازانه سرمایهگذاران خرد توصیف کرد. این سرمایه معمولاً برای حفظ وزن هدف در سبد، هنگام افت قیمت نیز خرید انجام میدهد. از سوی دیگر، بخش زیادی از اهرم بازار در اوج چرخه از بین رفت و دوباره به شکل کامل بازنگشت. به همین دلیل، افت بازار بهجای چند ماه انحلالهای زنجیرهای، طی حدود ۹ ماه به کاهش ۵۳ درصدی رسید.
نوسان کمتر؛ رشد و اصلاح متعادلتر
اهرم بازار در ۱۰ اکتبر سال گذشته، پس از یک فروش ناشی از عوامل اقتصاد کلان، بهطور گسترده تخلیه شد. در آن رویداد، بیش از ۱۹ میلیارد دلار موقعیت در بازار مشتقه رمزارزها منحل شد. اختلافهای موقت قیمت برای توکنهایی مانند USDe، wBETH و BNSOL در بایننس فشار را بیشتر کرد و سازوکارهای کاهش اهرم خودکار در چند صرافی، برخی موقعیتهای سودده را برای پوشش زیان بستند.
با این حال، کاهش اهرم و افزایش سهم سرمایهگذاران نهادی به کاهش نوسان کمک کرده است. جف اندرسون، مدیر بخش آمریکا در شرکت بازارسازی STS Digital، گفت هرچه مشارکتکنندگان بیشتری وارد بازار شوند، نوسان تحققیافته بیتکوین کاهش مییابد؛ موضوعی که هم افتهای کمعمقتر و هم سقفهای پایینتر را به همراه دارد. به گفته سان، نوسان سالانه فعلی بیتکوین حدود ۴۰ درصد است، در حالی که میانگین تاریخی بلندمدت آن از ۸۰ درصد فراتر میرفت. در بازار اختیار معامله نیز شاخص نوسان ضمنی بیتکوین، DVOL، حوالی ۳۵ واحد قرار دارد.
آردن مسیر احتمالی آینده را نه یک رشد سهمیشکل، بلکه الگویی پلکانی توصیف کرد: رشد تدریجی، یک افت ناگهانی و سپس ترمیم سریع. با این حال، کاهش نوسان به معنای حذف امکان جهشهای شدید نیست. سقف عرضه بیتکوین ۲۱ میلیون واحد است و سهم بزرگی از آن در اختیار دارندگان بلندمدت قرار دارد. بنابراین ورود سریع سرمایه به ETFها، بهبود نقدینگی اقتصاد کلان یا بستهشدن متمرکز موقعیتهای فروش میتواند تقاضای حاشیهای را به حرکتهای تند صعودی تبدیل کند.
هشدار درباره ریسکهای پیشرو
کمعمق بودن اصلاح فعلی نباید بهعنوان تضمینی برای ادامه همین روند تفسیر شود. آردن گفت نوسان ضمنی در یکی از پایینترین صدکهای تاریخی خود قرار دارد و انحراف قیمت اختیارهای یکساله همچنان خنثی تا متمایل به نزولی است. «انحراف» در بازار اختیار معامله، تفاوت قیمتگذاری اختیارهای خرید صعودی و اختیارهای فروش نزولی را نشان میدهد؛ وضعیت خنثی یعنی معاملهگران هنوز برای قرار گرفتن در معرض رشد قیمت، تقاضای تهاجمی نشان نمیدهند.
او همچنین هشدار داد زمانی که روایت «اصلاح کمعمق» بیش از همه شنیده میشود، هزینه خرید پوشش ریسک نزولی ممکن است پایین باشد. از نگاه او، مسیر بازده اوراق خزانهداری ۳۰ساله آمریکا میتواند در تعیین شدت افت بعدی مهمتر از نمودار خود بیتکوین باشد. این بازده اخیراً به ۵.۷ درصد رسید؛ سطحی که آخرین بار در آوریل ۲۰۰۲ دیده شده بود و افزایش آن در سال جاری از ۸۰ واحد پایه فراتر رفته است. چنین رشدی، هزینه فرصت نگهداری داراییهای بدون بازدهی مانند بیتکوین و طلا را افزایش میدهد.
دولت آمریکا در ماه اوت برنامه بازخرید اوراق خود را افزایش داد و بیتکوین پس از آن از حدود ۶۴ هزار دلار به نزدیک ۸۰ هزار دلار رسید، اما بازده اوراق همچنان به رشد ادامه داده است. آردن وضعیت کنونی را با نزدک در فاصله ۱۹۹۴ تا ۱۹۹۹ مقایسه کرد؛ دورهای که اصلاحهای میاندورهای کمعمق بودند، اما در نهایت شاخص در مارس ۲۰۰۰ به اوج رسید و طی حدود دو سال نزدیک به ۷۸ درصد افت کرد. این مقایسه، پیشبینی قطعی برای بیتکوین نیست، اما نشان میدهد آرامتر شدن بازار لزوماً به معنای حذف ریسک افتهای بزرگتر نیست.
تصویر فعلی بازار؛ دادههای Moneyiar
بر اساس دادههای Moneyiar در ۷ اکتبر ۲۰۲۶ ساعت ۱۰:۰۹ به وقت ایران، قیمت بیتکوین ۸۳٬۶۸۷.۴۰۰۷۵۹۴۱۶ دلار بود و این رمزارز در ۲۴ ساعت ۲.۶۹ درصد کاهش و در هفت روز ۰.۰۲ درصد افت داشت. در همین زمان، قیمت JUST برابر با ۰.۱۳۹۹۸۱۳۶۰۱ دلار بود؛ این دارایی در ۲۴ ساعت ۱.۲۵ درصد و در هفت روز ۹.۰۲ درصد رشد کرد. قیمت Meteora نیز ۰.۳۱۲۰۱۹۹۱۴۳ دلار ثبت شد و تغییرات آن بهترتیب منفی ۰.۲۱ و منفی ۳.۵۸ درصد بود. Allora با قیمت ۰.۲۵۰۳۱۲۷۷۴ دلار، در ۲۴ ساعت ۴.۶۹ درصد و در هفت روز ۱۳.۰۴ درصد کاهش داشت.




