
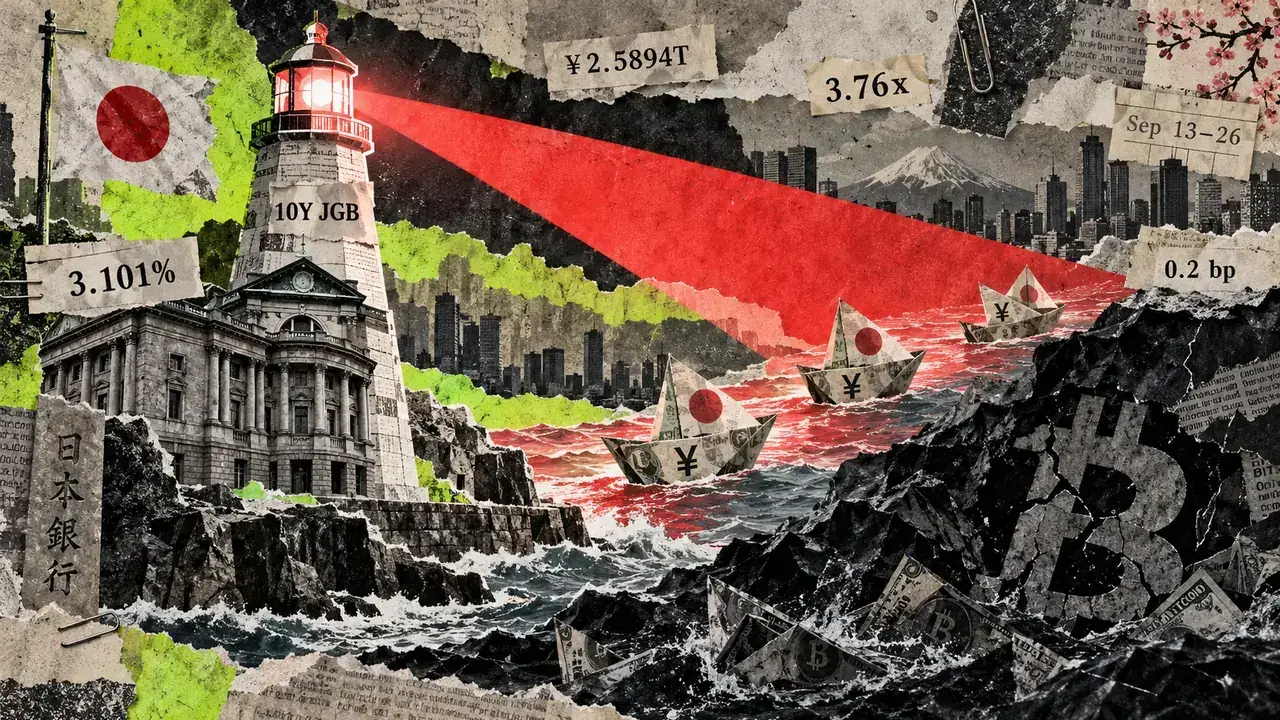
فروش خالص ۲.۵۸۹۴ تریلیون ین از اوراق بدهی بلندمدت خارجی توسط نهادهای گزارشدهنده مقیم ژاپن، همزمان با افزایش بازده اوراق ۱۰ساله دولتی این کشور، توجه بازار رمزارز را به احتمال تغییر مسیر سرمایه و فشارهای تأمین مالی جلب کرده است. با این حال، دادههای موجود هیچ فروش مستقیمی از بیتکوین یا سایر داراییهای رمزارزی را نشان نمیدهد.
حراج اوراق ژاپن چه پیامی داشت؟
در حراج ۶ اکتبر ۲۰۲۶، میانگین بازده اوراق دولتی ۱۰ساله ژاپن به ۳.۱۰۱ درصد رسید؛ رقمی که نسبت به ۲.۹۹۵ درصد در حراج اول سپتامبر، ۱۰.۶ واحد پایه افزایش داشت. همزمان، نسبت پوشش رقابتی از حدود ۳.۲۹ برابر به ۳.۷۶ برابر رسید. این نسبت، میزان تقاضای ثبتشده را در مقایسه با حجم اوراق پذیرفتهشده نشان میدهد.
فاصله بازدهی موسوم به «دنباله بازده» نیز از ۱.۶ واحد پایه به ۰.۲ واحد پایه کاهش یافت. این فاصله، اختلاف میان بازده اوراق پذیرفتهشده در پایینترین قیمت و میانگین بازده حراج است. ترکیب بازده بالاتر، پوشش بیشتر و دنباله محدودتر نشان میدهد که در این حراج، تقاضا در سطوح بازدهی بالاتر نسبتاً محکم بوده است.
فروش اوراق خارجی و ارتباط احتمالی با بیتکوین
آمار وزارت دارایی ژاپن که در اول اکتبر منتشر شد، فروش خالص ۱.۹۰۴۹ تریلیون ین اوراق بدهی بلندمدت خارجی را برای هفته ۱۳ تا ۱۹ سپتامبر و فروش ۶۸۴.۵ میلیارد ین را برای هفته ۲۰ تا ۲۶ سپتامبر ثبت کرده است. مجموع این دو رقم به ۲.۵۸۹۴ تریلیون ین میرسد؛ معاملاتی که پیش از حراج اوراق ۱۰ساله انجام شدهاند.
این آمار مربوط به نهادهای اصلی گزارشدهنده مقیم ژاپن است و اوراق خارجی را بر اساس محل اقامت ناشر طبقهبندی میکند. دادهها مشخص نمیکنند که فروش مربوط به اوراق خزانهداری آمریکا بوده، منابع حاصل به ین تبدیل شدهاند یا دوباره در اوراق دولتی ژاپن سرمایهگذاری شدهاند. همچنین هیچ اطلاعاتی درباره فروش بیتکوین یا دیگر رمزارزها ارائه نمیکنند.
بر اساس گزارشی که CryptoSlate منتشر کرده، اگر فروش اوراق خارجی ادامه پیدا کند و همزمان نشانههای مستقلی از فشار تأمین مالی دیده شود، این وضعیت میتواند با این برداشت سازگار باشد که کاهش تقاضا برای بدهی خارجی، هزینه استقراض را بالا برده و منابع در دسترس برای معاملات پرریسک، از جمله بیتکوین، را محدود میکند. اما صرفاً افزایش بازده اوراق ۱۰ساله، هزینه کوتاهمدت استقراض ین یا وقوع معاملات اهرمی موسوم به «کری ترید ین» را اندازهگیری نمیکند.
چرا هنوز نمیتوان از خروج سرمایه از بیتکوین گفت؟
پژوهشگران بانک تسویهحسابهای بینالمللی در یک مقاله کاری، شرایط تأمین مالی جهانی و انگیزههای سفتهبازانه را از عوامل مهم اثرگذار بر جریانهای برونمرزی بیتکوین و اتر دانستهاند. نمونه بررسیشده در این پژوهش از سال ۲۰۱۷ تا میانه ۲۰۲۴ را دربرمیگیرد. این یافتهها اهمیت شرایط نقدینگی را نشان میدهد، اما فروش اخیر اوراق ژاپن را به معاملهای مشخص در بازار رمزارز وصل نمیکند.
همچنین تخصیص پرتفوی نهادی با معاملات اهرمی کری ترید یکسان نیست. در چنین معاملاتی، موقعیتها با ین وامگرفتهشده تأمین میشوند. در نتیجه، برای ارزیابی اثر احتمالی بر بیتکوین باید تداوم فروش اوراق خارجی در کنار شواهد مستقل از فشار تأمین مالی بررسی شود. بازگشت خرید اوراق خارجی و آرام ماندن شرایط تأمین مالی، این تفسیر را تضعیف میکند.
تصویر فعلی بازار؛ دادههای مانیار
بر پایه دادههای مانیار در ساعت ۹:۲۹ روز ۸ اکتبر ۲۰۲۶، قیمت بیتکوین ۸۲٬۹۸۳.۱۹ دلار بود و این رمزارز در ۲۴ ساعت گذشته ۰.۹۸ درصد و در هفت روز گذشته ۰.۸۷ درصد کاهش داشت. در همین زمان، سلستیا با قیمت ۰.۴۷۷۰۱ دلار، رشد ۵.۲۰ درصدی روزانه و ۷.۶۲ درصدی هفتگی را ثبت کرد. قیمت آیلی ۰.۲۶۸۳۹ دلار بود؛ این دارایی در ۲۴ ساعت ۰.۱۶ درصد و در هفت روز ۰.۳۱ درصد افت داشت. رداستون نیز با قیمت ۰.۱۵۲۴۷ دلار، در ۲۴ ساعت ۱.۱۳ درصد افزایش و در هفت روز ۱۶.۲۷ درصد کاهش داشت.




