
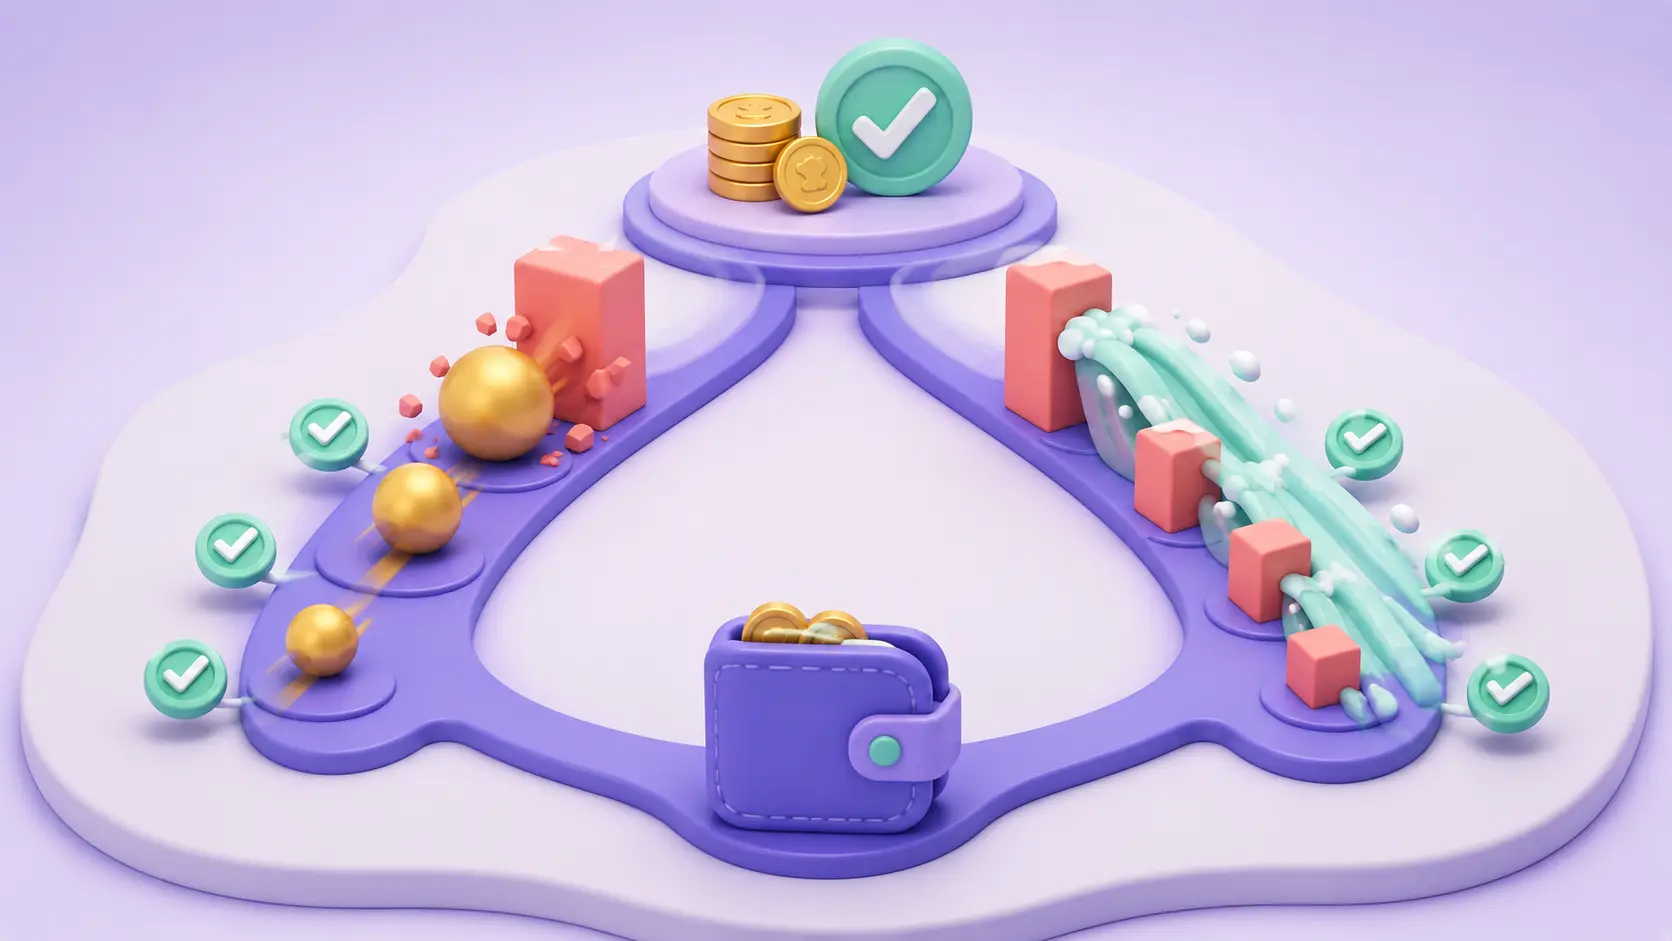
داشتن چند بدهی همزمان فقط یک مسئله عددی نیست. هر بدهی مبلغ، سررسید، قسط و هزینه مالی متفاوتی دارد و تصمیمگیری درباره اینکه پول اضافه را به کدام بدهی اختصاص دهید میتواند گیجکننده باشد. پرداخت مبلغی کوچک به همه بدهیها شاید منظم به نظر برسد، اما معمولاً باعث میشود هیچکدام بهسرعت تمام نشوند و احساس پیشرفت شکل نگیرد.
دو روش شناختهشده برای اولویتبندی بدهیها وجود دارد: روش گلولهبرفی بدهی و روش بهمن بدهی. در روش گلولهبرفی، کوچکترین مانده زودتر تسویه میشود تا یک موفقیت سریع ایجاد شود. در روش بهمن، بدهی با بیشترین نرخ مؤثر یا هزینه مالی در اولویت قرار میگیرد تا مجموع هزینه پرداختی کمتر شود.
هیچ روش واحدی برای همه بهترین نیست. انتخاب درست به نوع بدهیها، اختلاف هزینه آنها، ثبات درآمد و شیوهای بستگی دارد که بتوانید در عمل به آن پایبند بمانید. این راهنما کمک میکند هر دو روش را دقیق اجرا و آگاهانه انتخاب کنید.
قبل از انتخاب روش تسویه بدهی چه کار کنیم؟
پیش از مرتبکردن بدهیها، باید یک فهرست کامل و بهروز بسازید. برای هر بدهی این اطلاعات را ثبت کنید:
- نام طلبکار یا نوع بدهی؛
- مانده فعلی؛
- حداقل قسط یا پرداخت ماهانه؛
- تاریخ سررسید؛
- تعداد اقساط باقیمانده؛
- نرخ سود، کارمزد یا هزینه مؤثر؛
- جریمه دیرکرد یا پیامد عدم پرداخت؛
- وجود وثیقه، ضامن یا چک؛
- امکان تسویه زودتر و شرایط آن.
اگر درباره مانده یا شرایط یک بدهی مطمئن نیستید، قرارداد، صورتحساب یا اطلاعات رسمی طلبکار را بررسی کنید. بدهی مورد اختلاف یا مبلغی که هویت آن روشن نیست نباید بدون اعتبارسنجی وارد برنامه پرداخت شود.
برای ثبت منظم اصل بدهی، پرداختها و مانده هر شخص، راهنمای مدیریت بدهیها و طلبهای شخصی را ببینید.
قاعده مشترک هر دو روش
گلولهبرفی و بهمن فقط ترتیب استفاده از پول اضافه را تغییر میدهند. در هر دو روش باید حداقل پرداخت یا قسط همه بدهیها بهموقع انجام شود و مبلغ اضافه فقط روی یک بدهی هدف قرار بگیرد.
فرایند مشترک چنین است:
- حداقل پرداخت تمام بدهیها را در بودجه قرار دهید.
- مبلغ اضافه قابلتکرار ماهانه را مشخص کنید.
- بدهی هدف را بر اساس روش انتخابی تعیین کنید.
- تمام مبلغ اضافه را به همان بدهی اختصاص دهید.
- پس از تسویه، پرداخت آزادشده را به بدهی بعدی منتقل کنید.
- تا پایان آخرین بدهی همین روند را ادامه دهید.
اگر حداقل پرداخت یکی از بدهیها عقب افتاده یا پیامد فوری حقوقی و قراردادی دارد، ابتدا وضعیت آن را تعیین تکلیف کنید. این دو روش برای بدهیهایی هستند که پرداختهای جاری آنها تحت کنترل است، نه جایگزین مشاوره حقوقی یا مذاکره ضروری با طلبکار.
روش گلولهبرفی بدهی چیست؟
در روش گلولهبرفی بدهی، بدهیها را بدون توجه به نرخ یا هزینه مالی، از کوچکترین مانده به بزرگترین مرتب میکنید. حداقل پرداخت همه بدهیها ادامه پیدا میکند و تمام پول اضافه به کوچکترین بدهی اختصاص مییابد.
بعد از تسویه اولین بدهی، مبلغی که تا آن زمان برای آن پرداخت میکردید به قسط بدهی بعدی اضافه میشود. به همین دلیل مبلغ پرداختی شما مانند گلولهای که در مسیر بزرگتر میشود، مرحلهبهمرحله افزایش پیدا میکند.
مراحل اجرای روش گلولهبرفی
- بدهیها را بر اساس مانده از کم به زیاد مرتب کنید.
- حداقل قسط تمام بدهیها را بپردازید.
- پول اضافه را به کوچکترین مانده اختصاص دهید.
- بعد از صفرشدن آن، کل پرداخت آزادشده را به بدهی بعدی منتقل کنید.
- برای بدهیهای بعدی نیز همین کار را تکرار کنید.
مزایای روش گلولهبرفی
- نتیجه سریع و قابلمشاهده: کوچکترین بدهی معمولاً زودتر حذف میشود.
- کاهش تعداد تعهدات: با هر تسویه، یک سررسید و یک پیگیری کمتر میشود.
- افزایش انگیزه: صفرشدن یک مانده، ادامه برنامه را ملموستر میکند.
- سادگی تصمیمگیری: فقط مانده بدهیها برای تعیین ترتیب لازم است.
- آزادشدن جریان نقدی: پرداخت بدهی تمامشده به بدهی بعدی منتقل میشود.
معایب روش گلولهبرفی
- ممکن است بدهی پرهزینه مدت بیشتری باقی بماند.
- در صورت اختلاف زیاد نرخها، مجموع هزینه مالی میتواند بیشتر شود.
- از نظر ریاضی همیشه سریعترین یا کمهزینهترین ترتیب نیست.
- اگر پرداخت آزادشده پس از هر تسویه خرج شود، گلوله بزرگتر نخواهد شد.
روش بهمن بدهی چیست؟
در روش بهمن بدهی، ترتیب بر اساس هزینه مالی تعیین میشود. بدهی با بیشترین نرخ مؤثر، کارمزد یا هزینه انباشته در اولویت قرار میگیرد؛ حتی اگر مانده آن از بدهیهای دیگر بزرگتر باشد.
حداقل پرداخت همه بدهیها انجام میشود و مبلغ اضافه به پرهزینهترین بدهی اختصاص مییابد. بعد از تسویه آن، پرداخت آزادشده به بدهی با دومین هزینه بالاتر منتقل میشود.
مراحل اجرای روش بهمن
- هزینه مؤثر هر بدهی را از قرارداد یا صورتحساب مشخص کنید.
- بدهیها را از بیشترین هزینه به کمترین مرتب کنید.
- حداقل قسط همه بدهیها را بپردازید.
- تمام پول اضافه را به پرهزینهترین بدهی بدهید.
- پس از تسویه، مبلغ آزادشده را به مورد بعدی انتقال دهید.
مزایای روش بهمن
- کاهش هزینه مالی: بدهیای که سریعتر هزینه تولید میکند زودتر کم میشود.
- انتخاب عددی و منطقی: ترتیب پرداخت بر اساس هزینه واقعی است.
- کارآمدی بیشتر در اختلاف نرخ بالا: وقتی یک بدهی بسیار پرهزینه است، اولویت آن اثر بیشتری دارد.
- کاهش احتمال رشد بدهی: مانده پرهزینه زودتر تحت فشار پرداخت قرار میگیرد.
معایب روش بهمن
- ممکن است اولین تسویه کامل دیرتر اتفاق بیفتد.
- پیشرفت در ماههای نخست کمتر به چشم میآید.
- محاسبه هزینه مؤثر بعضی قراردادها ساده نیست.
- برای فردی که به موفقیتهای کوتاهمدت نیاز دارد، پایبندی سختتر میشود.
مقایسه گلولهبرفی و بهمن بدهی
| معیار | روش گلولهبرفی | روش بهمن |
|---|---|---|
| مبنای اولویت | کوچکترین مانده | بیشترین هزینه مالی |
| هدف اصلی | انگیزه و کاهش تعداد بدهیها | کاهش مجموع هزینه پرداخت |
| اولین نتیجه ملموس | معمولاً سریعتر | ممکن است دیرتر باشد |
| نیاز به محاسبه نرخ | ندارد | دارد |
| مناسب برای | افرادی که به برد سریع نیاز دارند | افراد منظم و حساس به هزینه |
| ریسک اصلی | باقیماندن بدهی پرهزینه | کاهش انگیزه پیش از اولین تسویه |
اگر برنامه بهمن را نیمهکاره رها کنید، مزیت ریاضی آن محقق نمیشود. از طرف دیگر، اگر به روش گلولهبرفی پایبند بمانید اما اختلاف هزینه بدهیها بسیار زیاد باشد، ممکن است برای انگیزه بیشتر مبلغ قابلتوجهی هزینه اضافی بپردازید. بنابراین بهترین روش، ترکیبی از منطق عددی و شناخت رفتار مالی شماست.
مثال عملی با سه بدهی
فرض کنید سه بدهی زیر دارید و پس از پرداخت حداقل اقساط، ماهانه ۵ میلیون تومان پول اضافه برای تسویه در اختیار دارید:
| بدهی | مانده | حداقل پرداخت | هزینه مالی سالانه فرضی |
|---|---|---|---|
| قرض شخصی | ۱۲ میلیون تومان | ۱ میلیون تومان | بدون هزینه |
| خرید اقساطی | ۴۰ میلیون تومان | ۴ میلیون تومان | ۱۲ درصد |
| وام کوتاهمدت | ۲۵ میلیون تومان | ۲ میلیون تومان | ۲۴ درصد |
این نرخها فقط برای توضیح روشها هستند و محاسبه دقیق باید بر اساس قرارداد واقعی انجام شود.
ترتیب پرداخت با روش گلولهبرفی
- قرض شخصی با مانده ۱۲ میلیون تومان؛
- وام کوتاهمدت با مانده ۲۵ میلیون تومان؛
- خرید اقساطی با مانده ۴۰ میلیون تومان.
در مرحله اول، یک میلیون تومان پرداخت عادی قرض بهعلاوه ۵ میلیون تومان مبلغ اضافه، یعنی مجموعاً ۶ میلیون تومان در ماه به قرض شخصی اختصاص مییابد. پس از تسویه آن، این ۶ میلیون تومان آزاد میشود و به پرداخت ۲ میلیون تومانی وام کوتاهمدت اضافه خواهد شد. در مرحله دوم، پرداخت هدف به ۸ میلیون تومان در ماه میرسد.
مزیت این انتخاب آن است که یک بدهی کوچک خیلی زود از فهرست حذف میشود؛ اما وام ۲۴ درصدی تا پایان بدهی اول همچنان باقی میماند.
ترتیب پرداخت با روش بهمن
- وام کوتاهمدت با هزینه ۲۴ درصد؛
- خرید اقساطی با هزینه ۱۲ درصد؛
- قرض شخصی بدون هزینه مالی.
در مرحله اول، ۲ میلیون تومان پرداخت عادی وام بهعلاوه ۵ میلیون تومان مبلغ اضافه، یعنی ۷ میلیون تومان در ماه به پرهزینهترین بدهی اختصاص پیدا میکند. بعد از تسویه، ۷ میلیون تومان آزادشده به پرداخت ۴ میلیون تومانی خرید اقساطی اضافه میشود و پرداخت هدف مرحله دوم به ۱۱ میلیون تومان میرسد.
در این روش قرض کوچک بدون هزینه دیرتر تسویه میشود، اما بدهیای که بیشترین هزینه ایجاد میکند زودتر کاهش مییابد.
کدام روش برای شما مناسبتر است؟
روش گلولهبرفی را انتخاب کنید اگر:
- تعداد زیاد بدهیها شما را آشفته کرده است؛
- قبلاً برنامههای پرداخت را نیمهکاره رها کردهاید؛
- یک یا چند بدهی کوچک دارید که سریع قابلحذفاند؛
- با دیدن صفرشدن مانده انگیزه بیشتری میگیرید؛
- اختلاف هزینه مالی بدهیها زیاد نیست.
روش بهمن را انتخاب کنید اگر:
- یک یا چند بدهی بهوضوح پرهزینهتر هستند؛
- کاهش مجموع سود و کارمزد برایتان اولویت دارد؛
- به برنامه عددی بلندمدت پایبند میمانید؛
- اطلاعات دقیق نرخ و هزینه قراردادها را دارید؛
- دیرترشدن اولین تسویه انگیزه شما را از بین نمیبرد.
اگر هنوز مردد هستید، دو برنامه را روی کاغذ یا فایل جدا بچینید. ترتیب، مبلغ پرداخت هدف و زمان تقریبی اولین تسویه را مقایسه کنید. گاهی اختلاف هزینه کم است اما تفاوت انگیزشی برای شما بسیار مهمتر خواهد بود.
روش ترکیبی؛ یک بدهی کوچک، سپس بهمن
انتخاب الزاماً صفر و یک نیست. میتوانید یک روش ترکیبی بسازید: ابتدا یک بدهی بسیار کوچک را برای ایجاد انگیزه تسویه کنید و سپس تمام بدهیهای باقیمانده را بر اساس هزینه مالی مرتب کنید.
این روش زمانی مفید است که یک مانده کوچک ظرف یک یا دو ماه حذف میشود، اما در کنار آن بدهی پرهزینهای دارید که نباید مدت زیادی منتظر بماند. قواعد روش ترکیبی را قبل از شروع بنویسید تا هر ماه بر اساس احساس تصمیم نگیرید.
مبلغ اضافه برای تسویه را چگونه پیدا کنیم؟
مبلغ اضافه باید واقعی و قابلتکرار باشد. اگر عددی بیش از ظرفیت بودجه انتخاب کنید، ممکن است برای هزینه روزمره دوباره بدهکار شوید. برای محاسبه آن، درآمد خالص را از هزینههای ضروری، حداقل اقساط و سهم ذخیره مالی کم کنید.
مبلغ اضافه تسویه = درآمد قابلاستفاده − هزینههای ضروری − حداقل اقساط − ذخیره لازم
سه ماه هزینههای خود را بررسی کنید و دستههای قابلکاهش را پیدا کنید. ابتدا با راهنمای بودجهبندی ماهانه برای درآمد خود برنامه بسازید. تفاوت هزینههای ضروری و قابلتغییر نیز در مقاله هزینههای ثابت و متغیر توضیح داده شده است. برای کاهش نشتیهای کوچک از راهنمای کنترل مخارج روزانه استفاده کنید.
درآمد پاداش، اضافهکاری، فروش وسیله غیرضروری یا پروژه جانبی میتواند سرعت برنامه را افزایش دهد؛ اما بهتر است پرداخت پایه ماهانه فقط بر درآمد قابلاتکا متکی باشد.
آیا هنگام تسویه بدهی باید پسانداز را متوقف کنیم؟
مصرف تمام ذخیره برای تسویه ممکن است شما را در برابر یک هزینه ناگهانی بیدفاع کند. اگر تعمیر ضروری، هزینه درمان یا وقفه درآمد اتفاق بیفتد، احتمال دارد دوباره بدهی بسازید و چرخه از ابتدا شروع شود.
اندازه ذخیره به ثبات درآمد، افراد تحت تکفل، بیمه و ریسکهای شخصی بستگی دارد. در بسیاری از شرایط بهتر است یک ذخیره اضطراری پایه حفظ شود و سپس پول اضافه به بدهی هدف برسد. برای تعیین این ذخیره، مقاله راهنمای صندوق اضطراری را مطالعه کنید.
اگر بدهی هزینه بسیار سنگین یا پیامد فوری دارد، نسبت میان ذخیره و تسویه باید با دقت بیشتری بررسی شود. این تصمیم ممکن است به راهنمایی مالی یا حقوقی متناسب با شرایط شما نیاز داشته باشد.
تسویه بدهی با درآمد نامنظم
اگر درآمدتان ثابت نیست، یک مبلغ پایه محافظهکارانه برای پرداخت اضافه تعیین کنید. در ماههای پردرآمد میتوانید درصدی از مازاد را به بدهی هدف اختصاص دهید، اما تعهد ثابت را بر اساس بهترین ماه نبندید.
- حداقل اقساط را در بودجه پایه قرار دهید؛
- یک مبلغ اضافه کوچک اما قابلتکرار مشخص کنید؛
- از درآمد بالاتر از بودجه پایه، درصد ثابتی را به بدهی بدهید؛
- مبلغ چند قسط آینده را در ماههای خوب کنار بگذارید؛
- در ماه کمدرآمد بدهی جدید برای حفظ برنامه نسازید.
روش کامل مدیریت این شرایط را در مقاله بودجهبندی با درآمد نامنظم توضیح دادهایم.
پرداخت زودتر همیشه مجاز و بهصرفه است؟
قبل از هر پرداخت اضافه، قرارداد را بررسی کنید. ممکن است تسویه زودهنگام شرایط خاص، جریمه، تخفیف یا فرایند جداگانه داشته باشد. همچنین در بعضی خریدهای اقساطی، هزینه مالی از ابتدا در مبلغ نهایی تثبیت شده و پرداخت زودتر الزاماً همان اثری را ندارد که از نرخ ظاهری انتظار دارید.
از طلبکار یا ارائهدهنده بخواهید مبلغ دقیق تسویه در تاریخ مشخص را اعلام کند. سپس تفاوت میان ادامه اقساط و تسویه زودتر را مقایسه کنید. فقط بر اساس مبلغ قسط تصمیم نگیرید؛ هزینه کل باقیمانده مهمتر است.
اشتباهات رایج در اجرای برنامه تسویه
- پرداخت اضافه به همه بدهیها: تمرکز روش از بین میرود و اولین تسویه دیرتر اتفاق میافتد.
- فراموشکردن حداقل اقساط: تمرکز روی یک بدهی نباید باعث دیرکرد بدهیهای دیگر شود.
- ایجاد بدهی تازه: اضافهشدن مانده جدید پیشرفت برنامه را خنثی میکند.
- خرجکردن قسط آزادشده: بعد از تسویه، کل پرداخت قبلی باید به هدف بعدی منتقل شود.
- نادیدهگرفتن قرارداد: شرایط تسویه زودهنگام و هزینه واقعی باید بررسی شوند.
- انتخاب مبلغ اضافه غیرواقعی: برنامهای که بودجه روزمره را مختل کند دوام ندارد.
- مصرف کامل صندوق اضطراری: یک اتفاق ناگهانی میتواند بدهی جدید بسازد.
- تغییر مداوم روش: جابهجایی بدون دلیل میان بدهیها، تمرکز را از بین میبرد.
برنامه ماهانه تسویه بدهی
برای اجرای منظم، یک روال ماهانه ثابت داشته باشید:
- موجودی و مانده تمام بدهیها را بهروز کنید.
- سررسید اقساط ماه را بررسی کنید.
- حداقل پرداختها را کنار بگذارید.
- مبلغ اضافه قابلپرداخت را بر اساس بودجه واقعی تعیین کنید.
- کل مبلغ اضافه را به بدهی هدف بدهید.
- رسید و پرداخت را ثبت کنید.
- مانده جدید و درصد پیشرفت را بررسی کنید.
برای مدیریت سررسیدها و جلوگیری از فراموشی، مقاله مدیریت چند وام و قسط همزمان را ببینید.
مدیریت برنامه تسویه با مانیار
در مانیار میتوانید بدهیها، طلبها، اقساط و پرداختهای مرتبط را ثبت کنید و مانده هر تعهد را زیر نظر داشته باشید. برای اجرای گلولهبرفی، بدهیها را بر اساس مانده مرتب و کوچکترین مورد را هدف قرار دهید. برای روش بهمن، هزینه مالی قراردادها را جداگانه بررسی و ترتیب اولویت را ثبت کنید.
پس از هر پرداخت، مانده را بهروز کنید و وقتی یک بدهی تمام شد، مبلغ قسط آزادشده را در بودجه ماه بعد به بدهی بعدی منتقل کنید. مشاهده یکپارچه حسابها و تعهدات کمک میکند پول آزادشده ناخواسته وارد هزینههای روزمره نشود.
حساب مانیار را رایگان بسازید و برنامه تسویه بدهیهای خود را منظم پیگیری کنید.
جمعبندی
روش گلولهبرفی بدهی از کوچکترین مانده شروع میکند و با موفقیتهای سریع، انگیزه و جریان نقدی آزاد میسازد. روش بهمن بدهی از پرهزینهترین تعهد شروع میکند و هدف آن کاهش هزینه مالی کل است.
اگر به نتیجه سریع برای ادامه مسیر نیاز دارید و اختلاف هزینه بدهیها کم است، گلولهبرفی میتواند انتخاب مناسبی باشد. اگر بدهی پرهزینه دارید و به برنامه عددی پایبند میمانید، روش بهمن معمولاً منطقیتر است. در هر دو حالت، حداقل اقساط را بهموقع بپردازید، بدهی جدید نسازید و پرداخت آزادشده را کامل به هدف بعدی منتقل کنید.



