
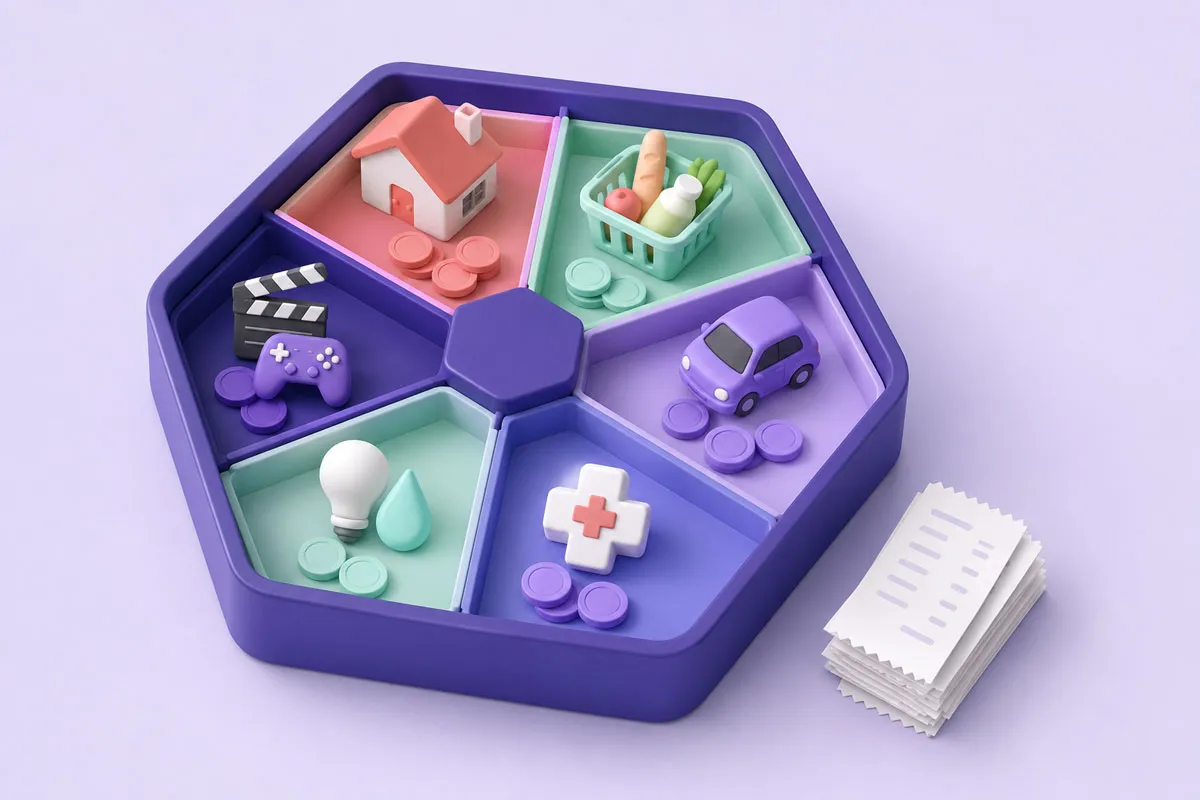
دستهبندی هزینههای شخصی یکی از مهمترین مراحل مدیریت پول است. اگر تمام پرداختهای ماهانه بدون دستهبندی ثبت شوند، در پایان ماه فقط میدانیم چه مقدار پول خرج کردهایم؛ اما متوجه نمیشویم این پول دقیقاً برای چه چیزهایی مصرف شده است.
یک دستهبندی مناسب به ما نشان میدهد چه مقدار از درآمدمان صرف مسکن، خوراک، رفتوآمد، درمان، اقساط، تفریح و سایر نیازهای زندگی شده است. با داشتن این اطلاعات، شناسایی هزینههای اضافی و تعیین بودجه برای ماه آینده بسیار سادهتر میشود.
البته دستهبندی هزینهها نباید بیش از حد پیچیده باشد. اگر برای هر خرید کوچک یک دسته جداگانه بسازیم، ثبت مخارج خستهکننده میشود و احتمال دارد پس از مدتی آن را کنار بگذاریم. هدف این است که دستهبندیها بهاندازه کافی دقیق و در عین حال ساده و قابل استفاده باشند.
چرا باید هزینههای شخصی را دستهبندی کنیم؟
مشاهده مجموع هزینههای ماهانه بهتنهایی اطلاعات زیادی در اختیار ما قرار نمیدهد. برای مثال ممکن است بدانیم در یک ماه ۳۰ میلیون تومان خرج کردهایم، اما تا زمانی که ندانیم چه مقدار از آن مربوط به اجاره، خوراک، اقساط یا تفریح بوده است، نمیتوانیم تصمیم مالی درستی بگیریم.
دستهبندی هزینهها کمک میکند:
- بیشترین بخش مصرف درآمد را شناسایی کنیم.
- هزینههای غیرضروری و پرتکرار را پیدا کنیم.
- مخارج ضروری را از خریدهای اختیاری جدا کنیم.
- برای هر بخش از زندگی بودجه واقعبینانه تعیین کنیم.
- تغییر هزینهها را در ماههای مختلف مقایسه کنیم.
- برای پرداخت اقساط و هزینههای دورهای آماده باشیم.
اگر هنوز درآمدها و هزینههای خود را منظم ثبت نمیکنید، ابتدا راهنمای مدیریت دخل و خرج ماهانه را مطالعه کنید.
یک دستهبندی خوب چه ویژگیهایی دارد؟
دستهبندی مناسب باید با سبک زندگی شما هماهنگ باشد. فهرستی که برای یک خانواده دارای فرزند مناسب است، ممکن است برای یک فرد مجرد یا فریلنسر بیش از حد پیچیده باشد.
با این حال، یک ساختار مناسب معمولاً این ویژگیها را دارد:
- تعداد دستههای اصلی محدود و قابل فهم است.
- هر هزینه فقط در یک دسته مشخص ثبت میشود.
- برای هزینههای مهم، زیردستههای جداگانه وجود دارد.
- نام دستهها واضح است و احتمال اشتباه را کم میکند.
- دستهای با عنوان «سایر» فقط برای موارد استثنایی استفاده میشود.
برای شروع، بین ۸ تا ۱۲ دسته اصلی کافی است. بعد از چند هفته میتوانید بر اساس هزینههای واقعی خود، دستهها را اصلاح کنید.
دستههای اصلی پیشنهادی برای هزینههای شخصی
۱. مسکن
هزینههای مربوط به محل زندگی را در این دسته ثبت کنید. اجاره یا قسط مسکن، شارژ ساختمان، تعمیرات، لوازم ضروری خانه و هزینه جابهجایی میتوانند زیردستههای مسکن باشند.
۲. خوراک
بهتر است خرید مواد غذایی خانه را از رستوران، کافه و سفارش غذا جدا کنید. این تفکیک نشان میدهد چه مقدار از هزینه خوراک مربوط به نیازهای روزانه و چه مقدار مربوط به انتخابهای اختیاری است.
۳. حملونقل
هزینه تاکسی اینترنتی، مترو، اتوبوس، سوخت، پارکینگ، عوارض، سرویس خودرو و تعمیرات وسیله نقلیه در این دسته قرار میگیرند. اگر هزینه رفتوآمد بخش زیادی از درآمد شما را مصرف میکند، برای موارد پرتکرار زیردسته جداگانه بسازید.
۴. قبوض و خدمات
قبض آب، برق، گاز، تلفن، اینترنت، اشتراک نرمافزارها و سرویسهای آنلاین را میتوان در این بخش ثبت کرد. جداکردن اشتراکها کمک میکند سرویسهایی را که دیگر استفاده نمیکنید راحتتر پیدا کنید.
۵. سلامت و درمان
ویزیت پزشک، دارو، آزمایش، دندانپزشکی، بیمه درمانی و خدمات مراقبتی در این دسته قرار میگیرند. هزینههای درمانی ممکن است ثابت نباشند، اما بهتر است همیشه بخشی از بودجه برای آنها در نظر گرفته شود.
۶. آموزش و توسعه فردی
هزینه کتاب، دوره آموزشی، کلاس زبان، نرمافزارهای تخصصی و آموزشهای شغلی را در این دسته ثبت کنید. این هزینهها معمولاً با هدف افزایش دانش یا توانایی حرفهای انجام میشوند.
۷. پوشاک و خریدهای شخصی
لباس، کفش، لوازم بهداشتی، آرایشی و خریدهای شخصی در این دسته قرار میگیرند. اگر میزان خرید پوشاک یا لوازم شخصی زیاد است، میتوانید برای آنها زیردستههای مجزا ایجاد کنید.
۸. تفریح و سرگرمی
سفر، سینما، بازی، کافه، سرگرمی، هدیه و برنامههای تفریحی را در این قسمت ثبت کنید. هدف از ثبت این مخارج حذف تفریح نیست؛ بلکه باید بدانیم چه مقدار از درآمد را آگاهانه به آن اختصاص دادهایم.
۹. خانواده و مسئولیتهای اجتماعی
کمک به اعضای خانواده، هزینه فرزندان، هدایا، امور خیریه و سایر پرداختهای خانوادگی یا اجتماعی میتوانند در این دسته قرار بگیرند.
۱۰. تعهدات مالی
اقساط وام، بازپرداخت بدهی، کارمزدهای بانکی و جرایم مالی در این بخش ثبت میشوند. البته باید بین «هزینه» و «تسویه تعهد» تفاوت قائل شویم.
برای مثال اگر خرید اقساطی از ابتدا بهعنوان خرید یا دارایی ثبت شده باشد، پرداخت هر قسط نباید دوباره بهعنوان یک هزینه جدید ثبت شود؛ زیرا این کار مبلغ هزینههای واقعی را دو برابر نشان میدهد. قسط در این وضعیت، تسویه بخشی از بدهی قبلی است.
آیا پسانداز و سرمایهگذاری هزینه محسوب میشوند؟
انتقال پول به حساب پسانداز، خرید طلا، ارز یا سایر داراییها معمولاً هزینه مصرفی نیست. در این حالت پول از بین نرفته، بلکه از یک شکل دارایی به شکل دیگری تبدیل شده است.
برای مثال انتقال مبلغی از حساب بانکی به یک حساب پسانداز باید بهعنوان انتقال بین حسابها ثبت شود. خرید یک دارایی نیز بهتر است در بخش دارایی یا سرمایهگذاری ثبت شود، نه در دسته هزینههای روزمره.
جداکردن هزینه از انتقال، پسانداز و خرید دارایی باعث میشود گزارش دخل و خرج شما تصویر دقیقتری از مصرف واقعی پول ارائه دهد.
هزینه ثابت و متغیر چه تفاوتی دارند؟
در کنار دستهبندی موضوعی، میتوان هزینهها را از نظر میزان تکرار و تغییر نیز بررسی کرد.
- هزینه ثابت: مبلغی که معمولاً در زمان مشخص تکرار میشود؛ مانند اجاره، قسط یا حق بیمه.
- هزینه متغیر: مبلغ آن در هر ماه تغییر میکند؛ مانند خوراک، سوخت یا قبض برق.
- هزینه دورهای: هر ماه پرداخت نمیشود، اما در زمان مشخصی تکرار میشود؛ مانند بیمه سالانه یا سرویس خودرو.
- هزینه غیرمنتظره: زمان یا مبلغ آن از قبل مشخص نیست؛ مانند تعمیر ناگهانی وسیله یا بعضی هزینههای درمانی.
لازم نیست برای هرکدام یک دسته اصلی جداگانه بسازید. بهتر است موضوع هزینه، دسته اصلی باشد و ثابت، متغیر یا دورهای بودن آن بهعنوان ویژگی هزینه در نظر گرفته شود.
چگونه دستهبندی هزینههای خود را شروع کنیم؟
تراکنشهای یک یا دو ماه گذشته را بررسی کنید
گردش حسابها، رسیدهای خرید و پرداختهای نقدی خود را مرور کنید. هزینههای پرتکرار را یادداشت کرده و ببینید بیشتر پرداختها در چه گروههایی قرار میگیرند.
با تعداد کمی دسته اصلی شروع کنید
در ابتدا دستههای مسکن، خوراک، حملونقل، قبوض، سلامت، خرید شخصی، تفریح و تعهدات مالی معمولاً کافی هستند. اگر یک دسته بیش از حد شلوغ شد، برای آن زیردسته ایجاد کنید.
برای هزینههای مبهم یک قانون ثابت داشته باشید
ممکن است بعضی خریدها قابلیت ثبت در چند دسته را داشته باشند. در چنین شرایطی یک قانون مشخص انتخاب کنید و همیشه همان را اجرا کنید. ثبات در ثبت اطلاعات از انتخاب یک دسته کاملاً بینقص مهمتر است.
هفتهای یکبار دستهها را بررسی کنید
در پایان هر هفته چند دقیقه برای بررسی تراکنشها وقت بگذارید. موارد ثبتنشده یا اشتباه را اصلاح کنید و ببینید کدام دسته سریعتر از حد انتظار در حال مصرف بودجه است.
اشتباهات رایج در دستهبندی مخارج
ساختن تعداد زیادی دسته
اگر برای هر فروشگاه یا هر نوع خرید یک دسته مستقل بسازید، گزارشها پراکنده و ثبت هزینهها دشوار میشود. ابتدا از دستههای اصلی استفاده کنید و فقط برای هزینههای مهم زیردسته بسازید.
استفاده زیاد از دسته «سایر»
اگر بخش بزرگی از مخارج در دسته سایر قرار بگیرد، گزارش مالی ارزش تحلیلی خود را از دست میدهد. در پایان هر ماه این دسته را بررسی کرده و برای موارد پرتکرار دسته مناسب بسازید.
تغییر مداوم روش ثبت
اگر یک ماه سفارش غذا در دسته خوراک و ماه بعد در دسته تفریح ثبت شود، مقایسه ماهانه دقیق نخواهد بود. برای موارد مشابه همیشه از یک روش ثابت استفاده کنید.
ثبت انتقال پول بهعنوان هزینه
انتقال پول بین حسابهای شخصی، پسانداز و خرید دارایی نباید با هزینه مصرفی اشتباه گرفته شود. این اشتباه میتواند مجموع مخارج ماهانه را بسیار بیشتر از مقدار واقعی نمایش دهد.
ثبت دوباره هزینه خرید اقساطی
اگر اصل خرید قبلاً ثبت شده است، پرداخت قسط را دوباره بهعنوان هزینه خرید ثبت نکنید. پرداخت قسط باید متناسب با روش ثبت اولیه، بهعنوان تسویه بدهی مدیریت شود.
مانیار چگونه دستهبندی هزینهها را سادهتر میکند؟
در مانیار میتوانید درآمدها و هزینههای خود را با دستهبندی مناسب ثبت کنید و وضعیت مالی را در گزارشهای دورهای بررسی کنید. ثبت منظم تراکنشها کمک میکند متوجه شوید بیشترین هزینه شما مربوط به کدام بخش است و چه مخارجی در طول ماه تکرار شدهاند.
برای آشنایی بیشتر با امکانات این بخش، صفحه مدیریت درآمد و هزینه با مانیار را مشاهده کنید.
بعد از ساخت دستهها، ابتدا هزینههای ثابت و متغیر را از یکدیگر جدا کنید و سپس مخارج روزمره را بهصورت منظم ثبت کنید. این کار مشخص میکند کدام هزینهها اجتنابناپذیرند و در کدام بخشها امکان کاهش خرج وجود دارد.
جمعبندی
بهترین روش دستهبندی هزینههای شخصی، روشی است که ساده، ثابت و متناسب با سبک زندگی شما باشد. لازم نیست از همان ابتدا یک ساختار پیچیده بسازید. با چند دسته اصلی شروع کنید، هزینهها را منظم ثبت کنید و بعد از مشاهده الگوی واقعی مخارج، زیردستههای موردنیاز را اضافه کنید.
دستهبندی صحیح به شما کمک میکند هزینههای ضروری و اختیاری را بشناسید، بودجه دقیقتری تعیین کنید و برای پسانداز، اقساط و هزینههای آینده تصمیمهای آگاهانهتری بگیرید.
اگر برای کسبوکار هم دخلوخرج دارید
برای مدیریت مالی کسبوکار کوچک بهتر است فروش، فاکتور، هزینه و موجودی را جدا از مخارج شخصی ثبت کنید. مانیار برای این جریانها صفحات و ابزارهای اختصاصی دارد:



