
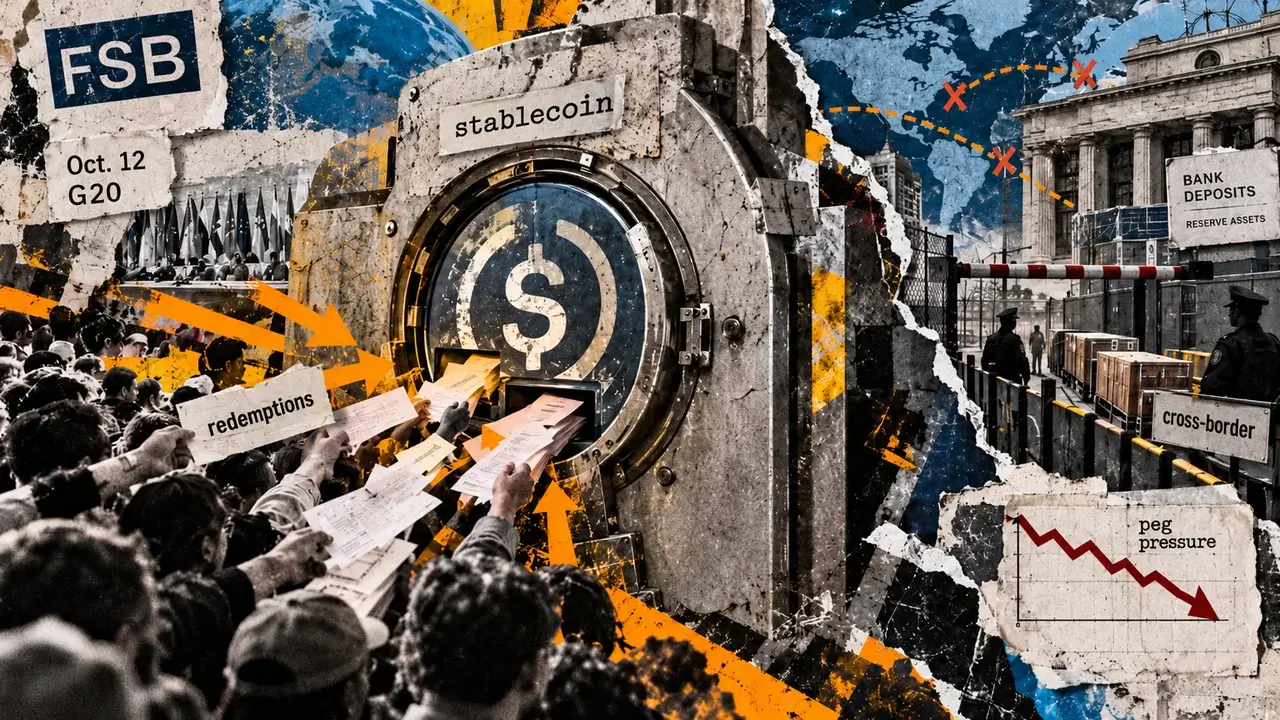
شورای ثبات مالی، نهاد بینالمللی ناظر بر ریسکهای نظام مالی، هشدار داده است که بازار استیبلکوینها حتی در شرایطی که مجموع ذخایر آنها برای پوشش همه توکنها کافی باشد، ممکن است با بحران بازخرید روبهرو شود. مشکل اصلی از جایی آغاز میشود که ذخایر و تعهدات صادرکننده در چند کشور مختلف پراکنده باشند و در زمان هجوم دارندگان برای خروج، انتقال داراییها با تأخیر مواجه شود.
این هشدار در گزارشی که ۱۲ اکتبر منتشر شد و طبق گزارش CryptoSlate مطرح شده، پیش از نشست ۱۵ اکتبر وزیران دارایی و روسای بانکهای مرکزی گروه ۲۰ منتشر شده است. ارزش بازار استیبلکوینها در میانه سال ۲۰۲۶ حدود ۳۰۰ میلیارد دلار برآورد شده و نزدیک به ۹۹ درصد این بازار به دلار آمریکا متصل است. اندرو بیلی، رئیس FSB، گفته است هماهنگی بینالمللی برای مدیریت شکست احتمالی استیبلکوینها هنوز به اندازه کافی توسعه نیافته است.
چگونه ذخایر کامل میتواند کافی نباشد؟
استیبلکوینها توکنهای دیجیتالی هستند که معمولاً با هدف حفظ ارزش نزدیک به یک دارایی مرجع، مانند دلار آمریکا، منتشر میشوند. صادرکننده برای پشتیبانی از ارزش توکنها، داراییهایی مانند اوراق خزانه، سپردههای بانکی و دیگر داراییهای سنتی را در ذخایر نگهداری میکند. با این حال، وجود ذخایر کافی در مجموع، الزاماً به معنای دسترسی فوری به آنها در هر نقطه از جهان نیست.
FSB بهطور ویژه درباره ساختاری هشدار داده است که در آن چند شرکت وابسته در کشورهای مختلف، یک توکن را منتشر میکنند یا در قبال آن مسئولیت مشترک دارند، اما ذخایر خود را جداگانه نگه میدارند. اگر دارندگان بتوانند توکنهایشان را از هر یک از این شرکتها بازخرید کنند، تقاضای خروج ممکن است در یک کشور متمرکز شود؛ درحالیکه بخش بزرگی از وثیقه در کشور دیگری قرار دارد.
در شرایط عادی، انتقال ذخایر میان شرکتها میتواند این عدم توازن نقدینگی را برطرف کند. اما در زمان آشفتگی بازار، محدودیتهای بانکی، تفاوت مقررات ملی و تأخیر در تسویه میتواند جابهجایی داراییها را دشوار کند. به این ترتیب، مسئله لزوماً کمبود ذخیره نیست؛ بلکه ممکن است دارایی موجود، در زمان و مکان مورد نیاز قابل استفاده نباشد.
سرعت توکنها در برابر کندی بازارهای سنتی
استیبلکوینها در بازارهای دیجیتال بهصورت شبانهروزی و در سراسر مرزها منتقل میشوند. در مقابل، داراییهایی که پشتوانه آنها هستند، از جمله سپردههای بانکی و اوراق خزانه، به ساعات کاری بازارهای محلی، سامانههای بانکی و چرخههای تسویه وابستهاند. FSB میگوید همین تفاوت سرعت میتواند هنگام هجوم برای بازخرید، فشار نقدینگی ایجاد کند.
اگر صادرکننده نتواند درخواستها را بهموقع پاسخ دهد، دارندگان ممکن است توکنها را در بازار ثانویه با تخفیف بفروشند. چنین وضعی میتواند پیوند قیمت استیبلکوین با دلار را تضعیف کند. در مقیاس بزرگتر، فروش سریع داراییهای ذخیره یا برداشت سنگین سپردهها از بانکها برای تأمین بازخریدها میتواند فشار را به بازارهای مالی سنتی نیز منتقل کند.
یک نمونه از اهمیت مدیریت ذخایر میان کشورها در ترتیبات اروپایی Circle دیده میشود. طبق سیاست بازخریدی که در سپتامبر بهروزرسانی شد، این شرکت USDC را برای منطقه اقتصادی اروپا از طریق واحد فرانسوی و برای بازارهای خارج از این منطقه از طریق واحد آمریکایی منتشر میکند. این سیاست در یک رویداد تنش مشخص، زمانی که دو واحد نتوانند ذخایر را متعادل کنند، امکان تعدیل یا بهتعویقانداختن برخی درخواستهای بازخرید را پیشبینی میکند. این اقدامات میتواند شامل محدودیت موقت برای بازخرید از سوی ارائهدهندگان خدمات رمزارزی اروپایی باشد، درحالیکه حق دارندگان برای بازخرید در ارزش اسمی حفظ میشود. این مقررات به معنای وقوع یک مشکل نقدینگی فعلی نیست و با مدل بازخرید میان ناشران که FSB بررسی کرده تفاوت دارد.
خلأهای نظارتی و برنامه FSB
به گفته FSB، ساختارهای چندکشوری فقط با مسئله انتقال ذخایر روبهرو نیستند. ناشران ممکن است بهدلیل نیمهناشناس بودن تراکنشهای بلاکچین نتوانند بهروشنی مشخص کنند توکنها در کجا نگهداری میشوند و کدام نهاد باید پاسخگوی بازخرید باشد. تفاوت قوانین ورشکستگی کشورها نیز میتواند درباره اختیار مداخله نهادهای ناظر و نحوه توزیع ذخایر باقیمانده ابهام ایجاد کند.
ارزیابی FSB در سال ۲۰۲۵ نشان داده بود که اجرای توصیههای جهانی این نهاد درباره استیبلکوینها در کشورها یکسان نیست. این شکاف به ناشران اجازه میدهد فعالیت خود را میان حوزههای قضایی با الزامات نظارتی متفاوت سازماندهی کنند. همچنین شرکتهای تحلیل بلاکچین از روشهای متفاوتی برای برآورد فعالیت استیبلکوینها استفاده میکنند و تعیین دقیق محل دارندگان و تراکنشهای فرامرزی دشوار است.
FSB خواستار تقویت تبادل اطلاعات میان نهادهای ناظر، پایش بهتر محل گردش استیبلکوینها و بازخرید آنها و رصد محل نگهداری ذخایر شده است. این نهاد همچنین میخواهد عمق نقدشوندگی بازار ثانویه ارزیابی شود و رویکردهای هماهنگتری برای رسیدگی به بحران یا ورشکستگی صادرکنندگان شکل بگیرد. این پیشنهادها بر توصیههای سال ۲۰۲۳ بنا شدهاند، اما الزامآور نیستند و اجرای تغییرات همچنان بر عهده مقامهای ملی خواهد بود.
در نشست این هفته گروه ۲۰، یافتههای FSB در چارچوب گفتوگو درباره ثبات مالی بررسی میشود. بااینحال، هنوز زمانبندی مشترکی برای رویه واحد رسیدگی به شکست یک صادرکننده استیبلکوین در چند کشور تعیین نشده است.
تصویر بازار در دادههای Moneyiar
دادههای بازار Moneyiar در ساعت ۱۰:۰۳ تا ۱۰:۰۴ روز ۱۳ اکتبر ۲۰۲۶ نشان میدهد فایلکوین با نماد FIL برابر با ۱٫۱۷۲۲۳۱۳۴۷۳ دلار معامله شده و در ۲۴ ساعت ۵٫۸۳ درصد کاهش و در هفت روز ۰٫۲۲ درصد افزایش داشته است. کرونوس با نماد CRO قیمت ۰٫۰۵۹۳۳۸۹۴۵۵ دلار را ثبت کرده؛ تغییر آن در ۲۴ ساعت منفی ۳٫۹۶ درصد و در هفت روز منفی ۱۲٫۷۱ درصد بوده است.
در همین زمان، توکن Stable با نماد STABLE در قیمت ۰٫۰۲۶۲۲۴۱۵۹۲ دلار قرار داشت و در ۲۴ ساعت ۲٫۱۵ درصد و در هفت روز ۶٫۱۲ درصد افت کرده بود. همچنین Comedian با نماد BAN برابر با ۰٫۰۵۸۳۵۰۳۸۵۴ دلار بود؛ این دارایی در ۲۴ ساعت ۵٫۸۵ درصد و در هفت روز ۱۳٫۸۷ درصد کاهش داشت. این ارقام صرفاً تصویر بازار در زمان اعلامشده هستند و بهتنهایی درباره ارتباط این داراییها با هشدار FSB نتیجهگیری نمیکنند.




