
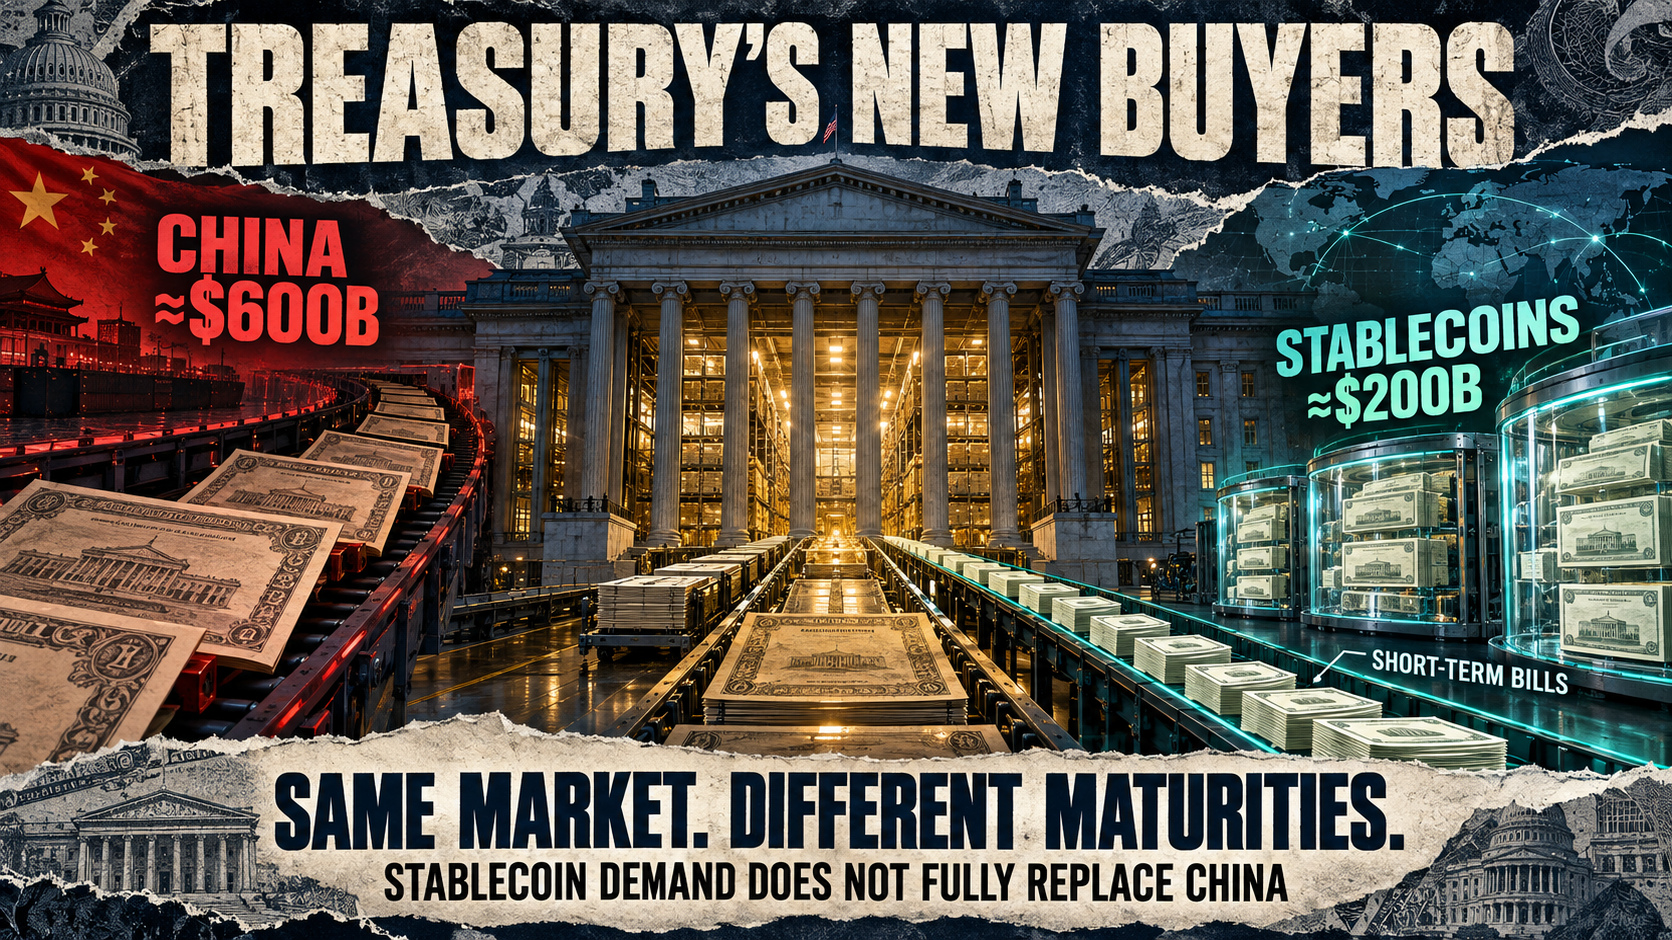
ناشران استیبلکوین در پنج سال گذشته حدود ۲۰۰ میلیارد دلار اوراق خزانهداری آمریکا و قراردادهای بازخرید خریداری کردهاند؛ رقمی که به گفته پژوهشگران بانک فدرال رزرو سانفرانسیسکو، بیش از ۴۰ درصد کاهش داراییهای خزانهداری چین در همین دوره را پوشش میدهد. این تغییر، جایگاه ناشران توکنهای دلاری را در بازار بدهی دولت آمریکا پررنگتر کرده است؛ بازاری که همزمان با کاهش نقش سرمایهگذاران خارجی رسمی، به منابع جدید تقاضا نیاز دارد.
تغییر در ترکیب خریداران اوراق آمریکا
رشد ذخایر ناشران استیبلکوین در حالی رخ داده که چین برای بیش از یک دهه روند کاهش داراییهای خود از اوراق خزانه آمریکا را دنبال کرده است. داراییهای خزانهداری چین در اواخر سال ۲۰۱۳ به اوج رسید و تا اواسط ۲۰۲۶ بیش از نصف کاهش یافت. در مقابل، موجودی اوراق خزانه و قراردادهای بازخرید نزد ناشران استیبلکوین طی پنج سال بیش از ۱۰ برابر شده است؛ افزایشی که با گسترش تقاضا برای توکنهای وابسته به دلار همزمان بوده است.
بر اساس برآورد فدرال رزرو سانفرانسیسکو، سرمایهگذاران خارجی در سال ۲۰۰۸ بیش از نیمی از اوراق خزانه منتشرشده آمریکا را در اختیار داشتند، اما سهم آنها تا ابتدای سال ۲۰۲۶ به حدود ۳۰ درصد رسید. در میان سرمایهگذاران خارجی نیز نقش دولتها کاهش بیشتری داشته است. دولتهای خارجی در ابتدای سال ۲۰۲۶ کمی بیش از ۴۰ درصد تقاضای خارجی برای اوراق خزانه را تشکیل میدادند، در حالی که در دهه ۱۹۷۰ تقریباً کل این تقاضا به آنها مربوط بود.
با عقبنشینی سرمایهگذاران رسمی خارجی، سرمایهگذاران خصوصی سهم بیشتری پیدا کردهاند. این وضعیت میتواند حساسیت تأمین مالی دولت آمریکا را نسبت به نرخ بهره و برداشت بازار از ریسک مالی این کشور افزایش دهد. بانکهای مرکزی معمولاً اوراق خزانه را برای مدیریت ذخایر نگهداری میکنند، اما سرمایهگذاران خصوصی ممکن است در صورت افزایش ریسک یا جذابتر شدن گزینههای دیگر، بازده بالاتری مطالبه کنند.
چرا استیبلکوینها به خریدار اوراق کوتاهمدت تبدیل شدهاند؟
استیبلکوین، دارایی دیجیتالی است که ارزش آن معمولاً به یک ارز مانند دلار متصل نگه داشته میشود. ناشر این توکنها برای پاسخگویی به درخواست بازخرید کاربران، باید ذخایر نقدشونده در اختیار داشته باشد. تتر و یواسدیسی متعلق به شرکت سرکل در اواسط اوت بیش از ۸۰ درصد ارزش بازار استیبلکوینها را تشکیل میدادند و هر دو، بخش قابلتوجهی از ذخایر خود را در اوراق خزانه کوتاهمدت، وجه نقد، سپردههای بانکی و قراردادهای بازخرید نگهداری میکنند.
پژوهشگران فدرال رزرو میگویند ناشران استیبلکوین از سال ۲۰۲۳ اوراق خزانه کوتاهمدت بیشتری نسبت به ژاپن، بزرگترین دارنده خارجی بدهی دولت آمریکا، خریداری کردهاند. این تقاضا آنقدر بزرگ شده که طبق پژوهش مورد استناد بانک فدرال رزرو سانفرانسیسکو، بر بازده اوراق کوتاهمدت دولت آمریکا اثر قابلاندازهگیری گذاشته است.
با این حال، مقایسه استیبلکوینها با چین محدودیت مهمی دارد. کاهش داراییهای چین عمدتاً در اوراق با سررسید بلندتر متمرکز بوده، اما ناشران استیبلکوین بیشتر به سراغ اسناد خزانه و داراییهای بسیار نقدشونده با سررسید کوتاه میروند. بنابراین، رشد ذخایر استیبلکوین میتواند تقاضا برای اوراق کوتاهمدت را تقویت کند، اما الزاماً جایگزین مستقیمی برای خریدار اوراق میانمدت و بلندمدتی نیست که از بازار خارج شده است.
این تفاوت در شرایطی اهمیت دارد که بدهی فدرال در اختیار عموم از حدود ۳۵ درصد تولید ناخالص داخلی آمریکا در سال ۲۰۰۶ به حدود ۱۰۰ درصد در زمان حاضر رسیده است. در چنین بازاری، نوع سرمایهگذار و سررسید اوراق مورد تقاضای او اهمیت زیادی دارد.
قانونگذاری و چشمانداز ذخایر استیبلکوین
قانون GENIUS که در سال ۲۰۲۵ تصویب شد، برای ناشران تأییدشده استیبلکوینهای پرداختی آمریکا چارچوب فدرال ایجاد کرد و آنها را ملزم ساخت توکنهای منتشرشده را بهطور کامل با ذخایر نقدشونده واجد شرایط پشتیبانی کنند. مقررات اجرایی پیشنهادی، اوراق خزانه با سررسید باقیمانده حداکثر ۹۳ روز، وجه نقد، سپردههای بانکی و برخی قراردادهای بازخرید مبتنی بر خزانهداری را در میان این داراییها قرار میدهد.
این چارچوب، در صورت ادامه رشد استیبلکوینهای دلاری، میتواند تقاضای بیشتری برای امنترین و نقدشوندهترین اوراق دولتی آمریکا ایجاد کند. از نظر اقتصادی نیز ناشران معمولاً سود اوراقی را که پشتوانه توکنهاست دریافت میکنند، در حالی که دارندگان توکن عموماً سود ذخایر را دریافت نمیکنند. در نتیجه، افزایش تعداد توکنهای در گردش میتواند هم اندازه ذخایر و هم درآمد بهرهای ناشر را بالا ببرد.
بانک فدرال رزرو سانفرانسیسکو برآورد کرده است که اگر رشد اخیر ادامه یابد، داراییهای خزانهداری ناشران استیبلکوین تا سال ۲۰۳۰ ممکن است به حدود ۴۰۰ میلیارد دلار برسد. این برآورد قطعی نیست و پژوهشگران درباره عدمقطعیت قابلتوجه آن هشدار دادهاند. مقررات کشورهای خارج از آمریکا، محصولات رقیب در پرداختهای دیجیتال و فناوریهای جدید بانکی میتوانند سرعت پذیرش استیبلکوینها را کاهش دهند.
رشد استفاده از استیبلکوینها برای پرداختهای برونمرزی و نگهداری ارزش دلاری در کشورهایی با ارزهای بیثبات، یکی از عوامل تعیینکننده این مسیر خواهد بود. استفاده از این داراییها نسبت به اندازه اقتصاد در آفریقا، خاورمیانه و آمریکای لاتین بالاست و بخش زیادی از فعالیت آنها میان کشورها انجام میشود. هر کاربری که توکن دلاری خریداری میکند، بهطور غیرمستقیم میتواند به افزایش بدهی ذخیرهای ناشر و خرید اوراق خزانه کمک کند.
تصویر فعلی بازار؛ دادههای Moneyiar
بر اساس دادههای بازار Moneyiar در سوم اکتبر ۲۰۲۶، ساعت ۹:۳۹ به وقت +۰۳:۳۰، قیمت اتریوم ۲۶۸۲.۷۹۲۹۶۸۰۹۵۴ دلار بود؛ این رمزارز در ۲۴ ساعت ۲.۳۹ درصد کاهش و در هفت روز ۰.۰۷ درصد افزایش داشت. قیمت تتر در ساعت ۹:۳۸ برابر با ۰.۹۹۹۷۹۴۸۵۱۸ دلار ثبت شد و تغییر ۲۴ساعته آن صفر درصد و تغییر هفتروزهاش ۰.۰۱ درصد بود.
همچنین، دارایی Stable با قیمت ۰.۰۲۶۶۰۸۵۳۵۶ دلار، افت ۵.۹۷ درصدی در ۲۴ ساعت و رشد ۱.۳۶ درصدی در هفت روز داشت. قیمت Ailey نیز ۰.۲۶۹۴۳۲۹۵۸۹ دلار بود؛ این دارایی در ۲۴ ساعت ۰.۱۷ درصد کاهش و در هفت روز ۰.۱۲ درصد افزایش نشان داد. این ارقام صرفاً تصویر بازار در زمان اعلامشده را نشان میدهند.
گزارش اولیه این تحول را CryptoSlate منتشر کرده است.




