
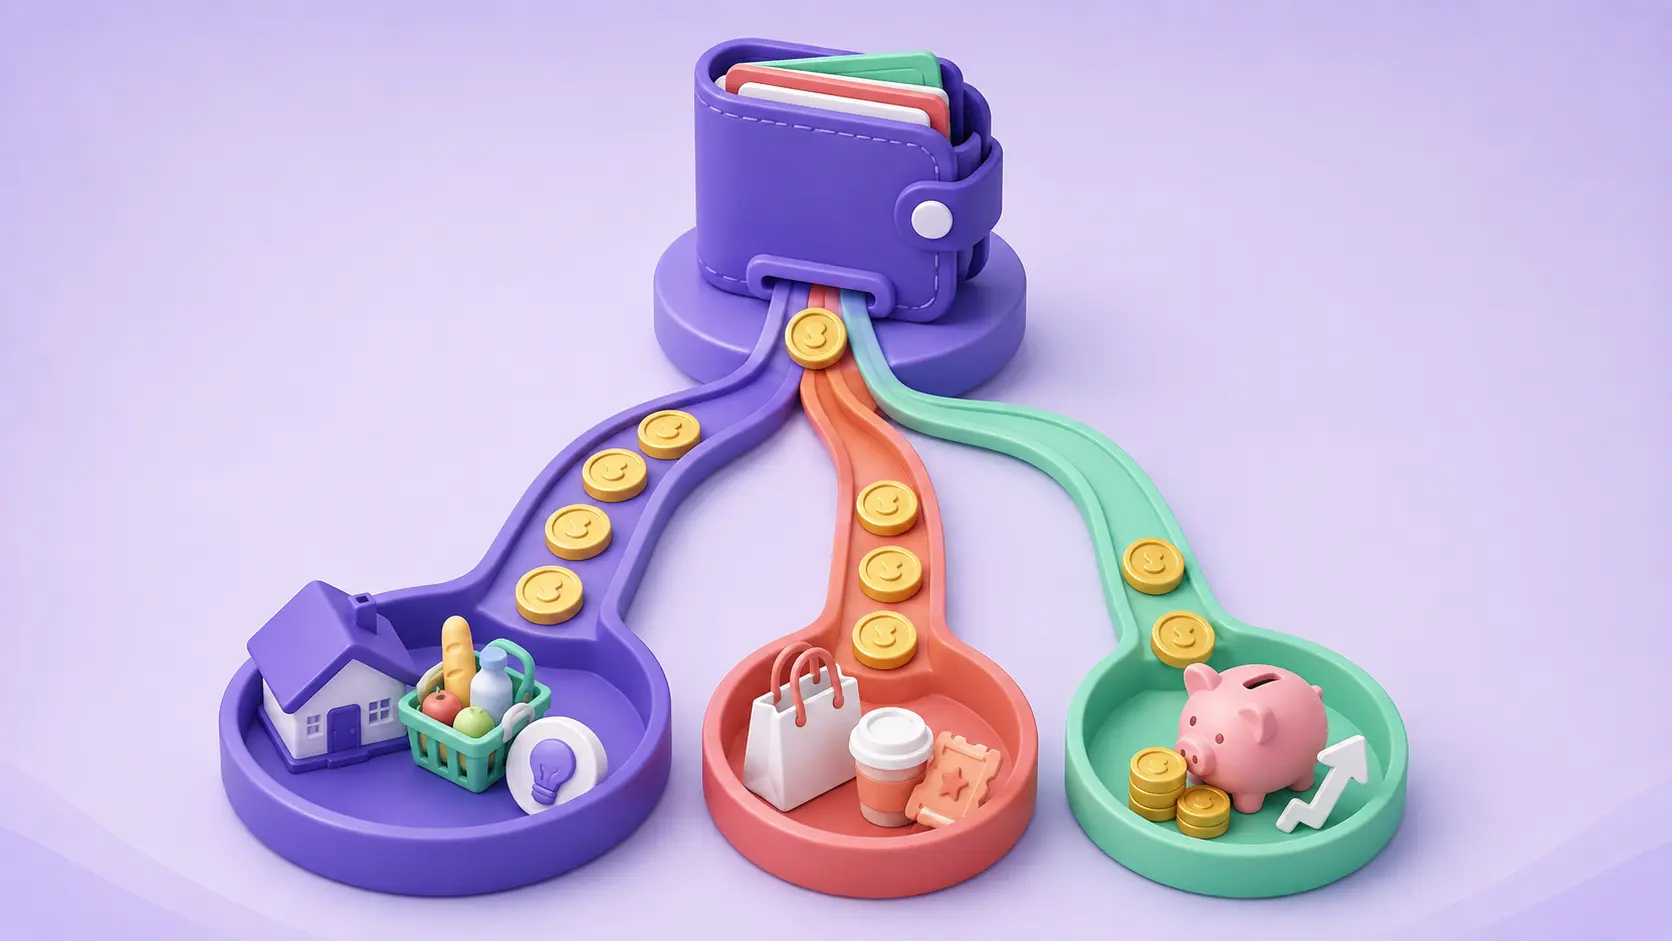
اگر آخر ماه نمیدانید درآمدتان دقیقاً کجا خرج شده یا پسانداز همیشه به پول باقیمانده وابسته است، احتمالاً به یک چارچوب ساده برای تقسیم حقوق نیاز دارید. قانون ۵۰/۳۰/۲۰ یکی از شناختهشدهترین روشهای بودجهبندی است که درآمد خالص را به سه بخش نیازهای ضروری، خواستهها و اهداف مالی تقسیم میکند.
سادگی مهمترین مزیت این روش است. لازم نیست برای هر خرید یک فرمول پیچیده داشته باشید؛ کافی است بدانید هر هزینه به کدام گروه تعلق دارد و مجموع هزینههای هر گروه چه سهمی از درآمد شما را مصرف کرده است.
بااینحال، قانون ۵۰/۳۰/۲۰ یک دستور ثابت و غیرقابلتغییر نیست. هزینه مسکن، تعداد اعضای خانواده، میزان بدهی، ثبات درآمد و شرایط اقتصادی میتوانند نسبت مناسب هر فرد را تغییر دهند. هدف این قانون، ایجاد یک نقطه شروع روشن برای تصمیمگیری است.
قانون ۵۰/۳۰/۲۰ چیست؟
در این روش، درآمد خالص ماهانه به شکل زیر تقسیم میشود:
- ۵۰ درصد برای نیازهای ضروری: هزینههایی که ادامه زندگی و انجام تعهدات اصلی به آنها وابسته است.
- ۳۰ درصد برای خواستهها: هزینههای اختیاری که کیفیت و لذت زندگی را افزایش میدهند، اما حذف موقت آنها زندگی را مختل نمیکند.
- ۲۰ درصد برای پسانداز و اهداف مالی: ساخت صندوق اضطراری، رسیدن به اهداف مالی، سرمایهگذاری متناسب با شرایط فردی و پرداخت سریعتر بدهیها.
مبنای محاسبه باید درآمد خالص باشد؛ یعنی مبلغی که واقعاً در اختیار شما قرار میگیرد. اگر چند منبع درآمد دارید، مجموع درآمد قابلاستفاده و نسبتاً قابلاتکای ماهانه را در نظر بگیرید.
۵۰ درصد برای نیازهای ضروری
نیاز ضروری هزینهای است که حذف آن، زندگی روزمره یا تعهدات اساسی شما را مختل میکند. نمونههای متداول عبارتاند از:
- اجاره یا هزینه ضروری مسکن
- خوراک اصلی خانواده
- قبوض آب، برق، گاز و ارتباطات ضروری
- رفتوآمد ضروری برای کار یا تحصیل
- هزینههای ضروری درمان و بیمه
- حداقل مبلغ الزامی اقساط و بدهیها
مرز میان نیاز و خواسته همیشه یکسان نیست. اینترنت برای فردی که دورکاری میکند یک نیاز شغلی است، اما خرید گرانترین بسته اینترنتی ممکن است بخشی از خواستهها محسوب شود. خودرو برای بعضی خانوادهها ضروری است، ولی هزینه ارتقای غیرضروری آن در گروه خواستهها قرار میگیرد.
اگر برای تشخیص دستهها مشکل دارید، راهنمای تفاوت هزینههای ثابت و متغیر و مقاله دستهبندی هزینههای شخصی به مرتبکردن مخارج کمک میکنند.
۳۰ درصد برای خواستهها
خواستهها هزینههایی هستند که زندگی را لذتبخشتر میکنند، اما در زمان فشار مالی میتوان آنها را کاهش داد یا به تعویق انداخت. برای مثال:
- رستوران و سفارش غذای غیرضروری
- تفریح، سرگرمی و اشتراکهای غیرضروری
- سفر و خریدهای تفریحی
- تعویض زودهنگام موبایل یا وسایل سالم
- خرید پوشاک بیشتر از نیاز واقعی
اختصاص بودجه به خواستهها به معنی ولخرجی نیست. بودجهای که هیچ فضایی برای تفریح و انتخاب شخصی نداشته باشد، معمولاً دوام کمی دارد. تعیین سقف مشخص برای این بخش کمک میکند بدون احساس گناه از بخشی از درآمدتان استفاده کنید و همزمان اهداف مهمتر را فراموش نکنید.
۲۰ درصد برای پسانداز و اهداف مالی
این بخش باید آینده مالی شما را تقویت کند. موارد زیر میتوانند از سهم ۲۰ درصدی تأمین شوند:
- ساخت یا تکمیل صندوق اضطراری
- پسانداز برای خریدهای برنامهریزیشده
- پسانداز برای آموزش، بازنشستگی یا اهداف بلندمدت
- پرداخت اضافه بدهی، بیشتر از حداقل مبلغ الزامی
- سرمایهگذاری متناسب با دانش، هدف و میزان ریسکپذیری
بهتر است سهم پسانداز را در ابتدای ماه جدا کنید، نه اینکه منتظر بمانید در پایان ماه چیزی باقی بماند. اگر هنوز ذخیرهای برای هزینههای پیشبینینشده ندارید، مقاله راهنمای ساخت صندوق اضطراری نقطه شروع مناسبی است.
مثال قانون ۵۰/۳۰/۲۰ برای حقوق ماهانه
فرض کنید درآمد خالص ماهانه فردی ۶۰ میلیون تومان است. تقسیم اولیه به این شکل خواهد بود:
| بخش بودجه | درصد | مبلغ ماهانه | نمونه هزینهها |
|---|---|---|---|
| نیازهای ضروری | ۵۰٪ | ۳۰ میلیون تومان | مسکن، خوراک، قبوض، رفتوآمد و حداقل اقساط |
| خواستهها | ۳۰٪ | ۱۸ میلیون تومان | تفریح، رستوران، سفر و خریدهای اختیاری |
| پسانداز و اهداف مالی | ۲۰٪ | ۱۲ میلیون تومان | صندوق اضطراری، اهداف مالی و پرداخت اضافه بدهی |
این اعداد سقف و هدف اولیهاند، نه اجبار. ممکن است فردی به دلیل هزینه بالای مسکن، فعلاً ۶۰ درصد درآمدش را صرف نیازها کند. در این حالت باید وضعیت واقعی را ثبت کند، بخشهای قابلکاهش را پیدا کند و بهتدریج به نسبت متعادلتری برسد.
چگونه قانون ۵۰/۳۰/۲۰ را اجرا کنیم؟
۱. درآمد خالص واقعی را مشخص کنید
حقوق، درآمد جانبی منظم و سایر مبالغ قابلاتکا را جمع کنید. روی پاداش یا درآمدی که زمان و مقدار آن مشخص نیست برای پرداخت هزینههای ثابت حساب نکنید.
۲. هزینههای یک ماه را ثبت کنید
پیش از تغییر بودجه باید بدانید اکنون پولتان کجا میرود. تمام هزینهها، حتی خریدهای کوچک روزانه، انتقالها و پرداخت اقساط را ثبت کنید. مقاله مدیریت درآمد و هزینه ماهانه این مرحله را با جزئیات توضیح میدهد.
۳. هر هزینه را در یکی از سه بخش قرار دهید
هزینههای ضروری، خواستهها و اهداف مالی را از هم جدا کنید. اگر درباره یک هزینه تردید دارید، از خودتان بپرسید: «اگر این هزینه را یک ماه حذف کنم، زندگی یا کار ضروری من مختل میشود؟» پاسخ این پرسش معمولاً مرز نیاز و خواسته را روشن میکند.
۴. درصد واقعی خودتان را محاسبه کنید
مجموع هر دسته را بر درآمد خالص تقسیم و در ۱۰۰ ضرب کنید:
درصد هر بخش = مجموع هزینههای آن بخش ÷ درآمد خالص × ۱۰۰
ممکن است نتیجه فعلی شما ۶۵/۲۵/۱۰ باشد. این عدد شکست محسوب نمیشود؛ فقط تصویری از شرایط فعلی است و نشان میدهد اصلاح را باید از کجا شروع کنید.
۵. بودجه ماه بعد را تنظیم کنید
برای هر بخش سقف مشخص تعیین کنید. ابتدا هزینههای ضروری را کنترل کنید، سپس از خواستههای کماهمیت بکاهید و سهم پسانداز را بهصورت خودکار یا در ابتدای ماه کنار بگذارید.
۶. نتیجه را ماهانه بازبینی کنید
در پایان هر ماه بودجه برنامهریزیشده را با مخارج واقعی مقایسه کنید. هدف، اجرای بینقص در اولین ماه نیست؛ هدف این است که هر ماه اطلاعات دقیقتری داشته باشید و تصمیمهای بهتری بگیرید.
اگر هزینههای ضروری بیشتر از ۵۰ درصد باشد چه کنیم؟
در بسیاری از شرایط، مخصوصاً وقتی اجاره یا اقساط سهم بزرگی از درآمد دارند، محدودکردن نیازها به ۵۰ درصد فوراً ممکن نیست. در این وضعیت:
- هزینههای واقعی را بدون قضاوت ثبت کنید.
- نیاز واقعی را از نسخه گرانتر همان نیاز جدا کنید.
- ابتدا خواستههای کمارزش را کاهش دهید.
- برای بدهیهای پرهزینه برنامه بازپرداخت مشخص بسازید.
- حتی با مبلغ کم، عادت پسانداز منظم را قطع نکنید.
- نسبتی موقت مانند ۶۰/۲۵/۱۵ یا ۷۰/۲۰/۱۰ تعیین کنید.
یک نسبت واقعبینانه که بتوانید چند ماه ادامه دهید، از یک نسبت ایدهآل که پس از دو هفته رها میشود مفیدتر است.
قانون ۵۰/۳۰/۲۰ برای درآمد نامنظم
اگر درآمدتان ماهبهماه تغییر میکند، میانگین محافظهکارانه چند ماه گذشته را مبنا قرار دهید یا بودجه را بر اساس کمترین درآمد قابلانتظار تنظیم کنید. هنگام دریافت درآمد بیشتر، مبلغ اضافه را میان صندوق اضطراری، اهداف مالی و هزینههای عقبافتاده تقسیم کنید.
همچنین میتوانید درصدها را هنگام دریافت هر مبلغ اعمال کنید؛ یعنی بهجای بودجهبندی فقط در ابتدای ماه، هر دریافتی را همان زمان میان سه بخش تقسیم کنید.
اشتباهات رایج در اجرای قانون ۵۰/۳۰/۲۰
- استفاده از درآمد ناخالص: بودجه را بر اساس مبلغی ببندید که واقعاً قابلاستفاده است.
- ضروری نامیدن تمام هزینهها: انتخاب نسخه گرانتر یک نیاز ممکن است در عمل یک خواسته باشد.
- موکولکردن پسانداز به آخر ماه: سهم هدف مالی را ابتدای ماه جدا کنید.
- نادیدهگرفتن هزینههای کوچک: خریدهای روزانه در مجموع میتوانند بخش بزرگی از بودجه خواستهها را مصرف کنند.
- اصرار بر درصدهای غیرواقعی: نسبتها را متناسب با شرایط زندگی تنظیم و بهتدریج اصلاح کنید.
- بازبینینکردن بودجه: تغییر درآمد، اجاره، اقساط یا اهداف مالی باید در بودجه منعکس شود.
اجرای قانون ۵۰/۳۰/۲۰ با مانیار
برای اجرای این روش، اطلاعات باید منظم و قابلاندازهگیری باشند. در مانیار میتوانید درآمدها و هزینهها را ثبت کنید، برای مخارج دستهبندی بسازید، حسابها را مدیریت کنید، اقساط و بدهیها را پیگیری کنید و با گزارشهای مالی ببینید هر بخش چه سهمی از درآمد شما دارد.
یک ساختار ساده برای شروع این است که دستههای اصلی «نیازهای ضروری»، «خواستهها» و «اهداف مالی» را ایجاد کنید و هزینههای جزئیتر را زیر آنها قرار دهید. پس از یک ماه، گزارش دستهبندیها نشان میدهد نسبت واقعی زندگی شما چقدر با هدف انتخابشده فاصله دارد.
حساب مانیار را بسازید و بودجهبندی درآمد ماهانه را شروع کنید.
جمعبندی
قانون ۵۰/۳۰/۲۰ درآمد خالص را به سه بخش ۵۰ درصد نیازهای ضروری، ۳۰ درصد خواستهها و ۲۰ درصد پسانداز و اهداف مالی تقسیم میکند. ارزش اصلی این روش در سادگی و ایجاد تعادل میان زندگی امروز و امنیت مالی آینده است.
اگر نسبتهای فعلی شما دقیقاً با این اعداد مطابقت ندارند، نگران نباشید. ابتدا وضعیت واقعی را ثبت کنید، یک نسبت قابلاجرا بسازید و بهمرور سهم هزینههای غیرضروری را کاهش و سهم اهداف مالی را افزایش دهید.
سؤالات متداول
قانون ۵۰/۳۰/۲۰ بر اساس حقوق خالص است یا ناخالص؟
مبنای مناسب، درآمد خالص و قابلاستفاده است؛ یعنی مبلغی که واقعاً برای هزینه، پسانداز و پرداخت تعهدات در اختیار دارید.
قسط و بدهی در کدام بخش قرار میگیرند؟
حداقل پرداخت الزامی اقساط را میتوان در نیازهای ضروری در نظر گرفت. پرداخت اضافه برای تسویه سریعتر بدهی معمولاً در بخش ۲۰ درصد اهداف مالی قرار میگیرد.
آیا قانون ۵۰/۳۰/۲۰ برای درآمد کم مناسب است؟
بله، اما ممکن است درصدها نیاز به تغییر داشته باشند. هدف اصلی، شناخت سهم هزینهها و ایجاد پسانداز منظم است؛ حتی اگر نسبت اولیه شما ۷۰/۲۰/۱۰ باشد.
اگر نیازهای ضروری بیشتر از ۵۰ درصد باشند چه کنیم؟
نسبت واقعی را ثبت کنید، هزینههای قابلکاهش را پیدا کنید و یک هدف تدریجی بسازید. لازم نیست برای رسیدن فوری به ۵۰ درصد، نیازهای اصلی زندگی را نادیده بگیرید.
هر چند وقت یکبار باید بودجه را بازبینی کنیم؟
بهتر است در پایان هر ماه بودجه برنامهریزیشده و هزینه واقعی را مقایسه کنید. پس از تغییر درآمد، مسکن، اقساط یا اهداف مالی نیز بودجه باید دوباره تنظیم شود.
منابع پیشنهادی برای اعتبارسنجی محتوا: Consumer Financial Protection Bureau — My spending rule to live by: https://files.consumerfinance.gov/f/201603_cfpb_rules-to-live-by_my-spending-rule-to-live-by.pdf Consumer Financial Protection Bureau — Learning about budgets: https://www.consumerfinance.gov/consumer-tools/educator-tools/youth-financial-education/teach/activities/learning-about-budgets/



