
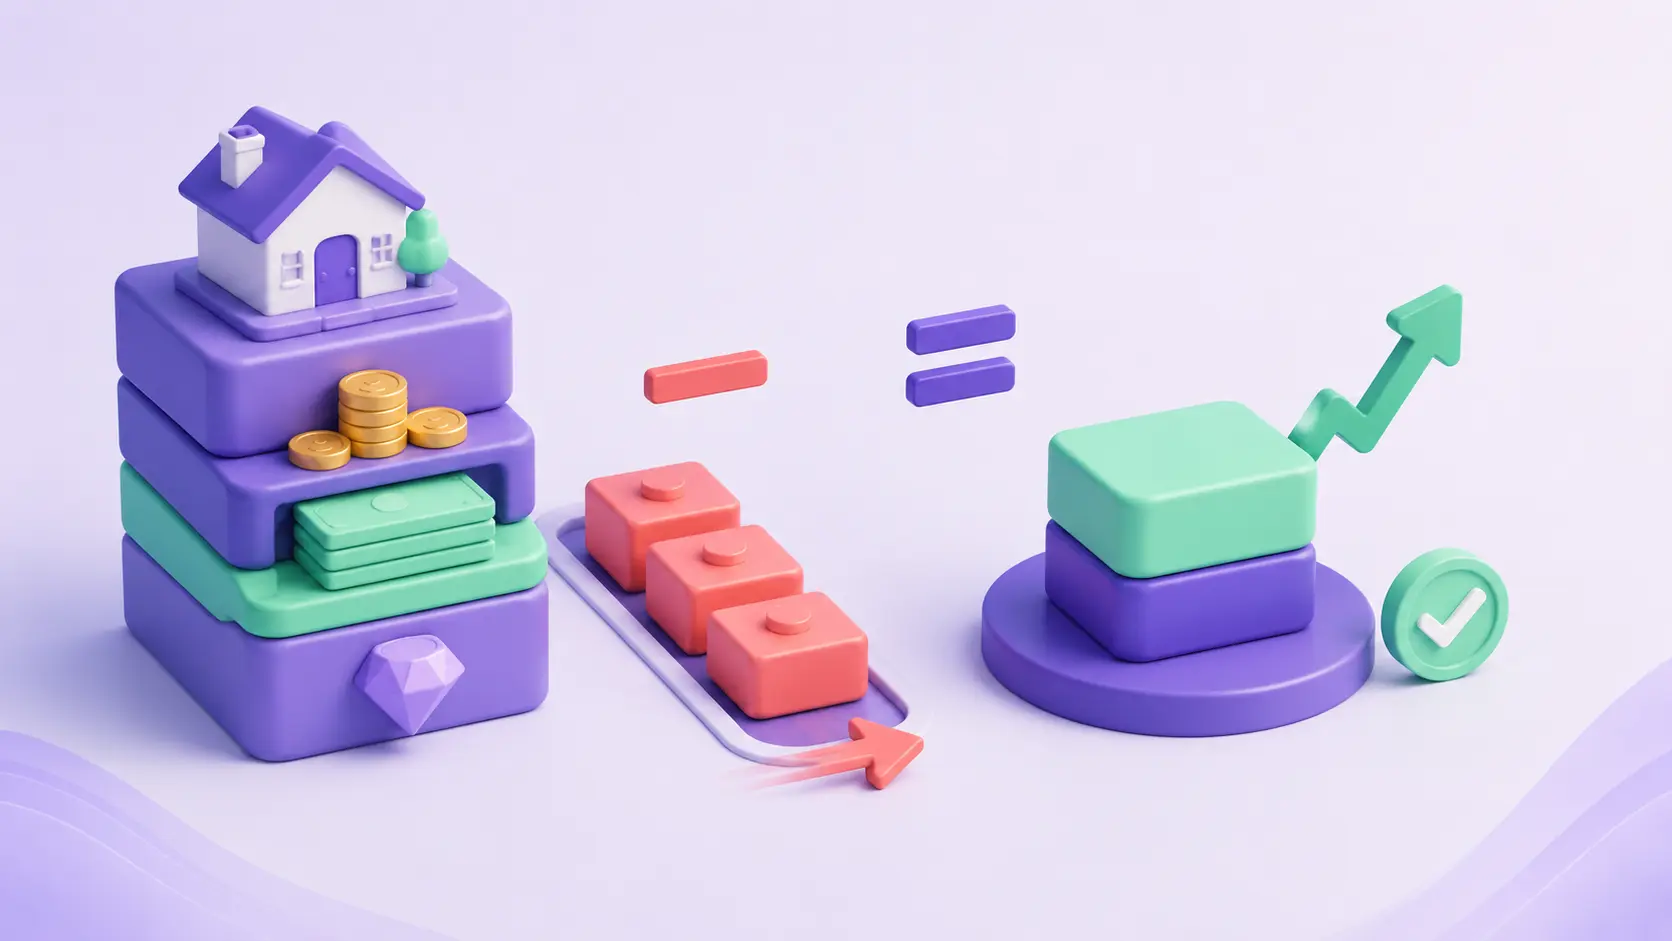
ممکن است خانه، خودرو، طلا، موجودی بانکی یا داراییهای دیگری داشته باشید؛ اما بخشی از ارزش آنها از طریق وام، اقساط یا بدهی تأمین شده باشد. به همین دلیل، مشاهده مجموع داراییها بهتنهایی وضعیت مالی واقعی شما را نشان نمیدهد.
ارزش خالص دارایی شخصی مشخص میکند پس از کسر تمام بدهیها، چه مقدار از ارزش داراییها واقعاً متعلق به شماست. این عدد یکی از سادهترین شاخصها برای مشاهده وضعیت مالی در یک تاریخ مشخص و پیگیری تغییرات آن در طول زمان است.
ارزش خالص دارایی شخصی چیست؟
ارزش خالص شخصی یا Personal Net Worth تفاوت میان مجموع ارزش فعلی داراییهای شما و مجموع بدهیهای باقیمانده است.
ارزش خالص شخصی = مجموع ارزش فعلی داراییها − مجموع بدهیها
به زبان ساده:
- داراییها چیزهایی هستند که مالک آنها هستید و ارزش اقتصادی دارند.
- بدهیها مبالغی هستند که باید به بانک، فروشنده، شخص یا مجموعه دیگری پرداخت کنید.
- ارزش خالص، مبلغی است که پس از کسر بدهیها از داراییها باقی میماند.
برای مثال، اگر مجموع ارزش روز داراییهای شما ۳ میلیارد تومان و مجموع بدهیها ۸۰۰ میلیون تومان باشد، ارزش خالص شخصی شما ۲ میلیارد و ۲۰۰ میلیون تومان است.
تفاوت ارزش خالص شخصی با NAV چیست؟
عبارت «ارزش خالص دارایی» در منابع مالی اغلب برای شرکتها و صندوقهای سرمایهگذاری و با عنوان NAV استفاده میشود. در صندوقها ممکن است ارزش خالص بر تعداد واحدها تقسیم شود تا ارزش هر واحد به دست آید.
اما در مدیریت مالی شخصی، هدف محاسبه ارزش هر سهم یا واحد سرمایهگذاری نیست. شما فقط میخواهید بدانید مجموع ارزش داراییهای شخصی پس از کسر بدهیها چقدر است. به همین دلیل، اصطلاح «ارزش خالص شخصی» یا «ثروت خالص شخصی» برای این کاربرد دقیقتر است.
ارزش خالص چه تفاوتی با درآمد دارد؟
درآمد نشان میدهد طی یک بازه زمانی چه مقدار پول به دست آوردهاید. ارزش خالص نشان میدهد در یک تاریخ مشخص، پس از کسر بدهیها چه مقدار ثروت دارید.
ممکن است فردی درآمد ماهانه بالایی داشته باشد، اما به دلیل بدهی زیاد یا هزینههای سنگین، ارزش خالص کمی داشته باشد. فرد دیگری ممکن است درآمد ماهانه متوسطی داشته باشد، اما به دلیل پسانداز منظم و بدهی کم، ارزش خالص بیشتری ایجاد کرده باشد.
بنابراین درآمد و ارزش خالص دو مفهوم متفاوتاند:
- درآمد: جریان ورود پول در یک دوره زمانی
- ارزش خالص: وضعیت داراییها و بدهیها در یک تاریخ مشخص
۱. تمام داراییهای خود را فهرست کنید
برای محاسبه ارزش خالص، ابتدا باید داراییهای قابلاندازهگیری خود را شناسایی کنید. مواردی را ثبت کنید که مالک آنها هستید و ارزش اقتصادی معناداری دارند.
داراییهای شخصی ممکن است شامل موارد زیر باشند:
- موجودی حسابهای بانکی
- پول نقد
- سپردهها و سرمایهگذاریهای مالی
- طلا، سکه و ارز
- رمزارزها
- سهام و واحدهای صندوق سرمایهگذاری
- ارزش روز ملک یا سهم شما از آن
- ارزش روز خودرو و وسایل نقلیه
- مطالبات قابلوصول از اشخاص
- کالاها و تجهیزات دارای ارزش فروش قابلتوجه
درآمد آینده، حقوق ماههای بعد، ارث احتمالی یا سودی که هنوز ایجاد نشده است، دارایی فعلی محسوب نمیشود و نباید در محاسبه قرار بگیرد.
برای ثبت درست نوع، مقدار و ارزش داراییها میتوانید راهنمای مدیریت داراییهای شخصی را مطالعه کنید.
۲. داراییها را با ارزش فعلی ثبت کنید
برای محاسبه ارزش خالص امروز، قیمت خرید قدیمی بهتنهایی کافی نیست. دارایی باید با ارزش تقریبی فعلی و قابلدفاع ثبت شود.
برای طلا، ارز، رمزارز و برخی اوراق مالی میتوان از آخرین نرخ معتبر موجود استفاده کرد. برای خودرو، ملک یا کالاهای خاص باید ارزش احتمالی فروش را بهصورت منطقی برآورد کنید.
قیمت آگهی الزاماً قیمت نهایی معامله نیست. اگر یک ملک با قیمتهای متفاوت آگهی شده است، نباید بالاترین قیمت را بدون بررسی بهعنوان ارزش قطعی ثبت کنید. استفاده از برآورد محافظهکارانه و ثبت تاریخ ارزیابی، نتیجه دقیقتری ایجاد میکند.
اگر دارایی مشترک دارید، فقط سهم مالکیت خودتان را محاسبه کنید. برای مثال، اگر مالک نیمی از یک ملک هستید، ۵۰ درصد ارزش فعلی آن باید در فهرست داراییهای شما قرار بگیرد.
۳. تمام بدهیهای باقیمانده را ثبت کنید
در مرحله بعد باید تمام تعهداتی را که هنوز تسویه نشدهاند فهرست کنید. فقط مبلغ اولیه وام یا بدهی مهم نیست؛ ماندهای که امروز باید پرداخت شود در محاسبه استفاده میشود.
بدهیها ممکن است شامل این موارد باشند:
- مانده وام مسکن
- مانده وام خودرو
- اقساط خرید کالا
- بدهی کارت اعتباری
- قرض از دوستان یا اعضای خانواده
- بدهی به فروشنده یا ارائهدهنده خدمات
- چکها و تعهدات پرداختنشده
- مالیات، جریمه یا هزینه قطعی پرداختنشده
مبلغ اقساط آینده را با مانده اصل بدهی اشتباه نگیرید. برای محاسبه دقیق باید مانده تسویه یا تعهد واقعی باقیمانده را بررسی کنید. اگر مبلغ اعلامشده شامل سود و کارمزد آینده است، روش ثبت خود را مشخص و در دورههای بعد ثابت نگه دارید.
برای ثبت طرف حساب، پرداختهای جزئی و مانده تعهدات میتوانید از راهنمای مدیریت بدهی و طلب شخصی استفاده کنید.
۴. مجموع داراییها و بدهیها را محاسبه کنید
پس از تکمیل فهرست، ارزش داراییها و مانده بدهیها را جداگانه جمع کنید. سپس مجموع بدهیها را از مجموع داراییها کم کنید.
فرض کنید وضعیت مالی یک شخص به شکل زیر باشد:
| دارایی | ارزش فعلی |
|---|---|
| حساب بانکی و پول نقد | ۱۵۰ میلیون تومان |
| طلا و ارز | ۲۲۰ میلیون تومان |
| سرمایهگذاری و رمزارز | ۸۰ میلیون تومان |
| خودرو | ۹۰۰ میلیون تومان |
| سهم شخص از ملک | ۲ میلیارد و ۲۰۰ میلیون تومان |
| مطالبات قابلوصول | ۵۰ میلیون تومان |
| مجموع داراییها | ۳ میلیارد و ۶۰۰ میلیون تومان |
بدهیهای همین شخص:
| بدهی | مانده فعلی |
|---|---|
| مانده وام ملک | ۱ میلیارد و ۲۰۰ میلیون تومان |
| مانده اقساط خودرو | ۲۵۰ میلیون تومان |
| بدهی شخصی | ۵۰ میلیون تومان |
| سایر تعهدات | ۲۰ میلیون تومان |
| مجموع بدهیها | ۱ میلیارد و ۵۲۰ میلیون تومان |
محاسبه ارزش خالص:
ارزش خالص = ۳ میلیارد و ۶۰۰ میلیون تومان دارایی − ۱ میلیارد و ۵۲۰ میلیون تومان بدهی = ۲ میلیارد و ۸۰ میلیون تومان
اگر ارزش خالص منفی باشد چه معنایی دارد؟
اگر مجموع بدهیها بیشتر از مجموع داراییها باشد، ارزش خالص منفی میشود. این وضعیت یعنی اگر تمام داراییها با ارزش ثبتشده فروخته شوند، برای تسویه کامل بدهیها کافی نخواهند بود.
ارزش خالص منفی همیشه به معنی بحران فوری نیست. برای مثال، فردی که بهتازگی وام گرفته یا در ابتدای مسیر مالی خود قرار دارد ممکن است موقتاً ارزش خالص منفی داشته باشد. اما این عدد نشانهای است که باید مانده بدهیها، هزینه مالی و توان بازپرداخت با دقت بیشتری بررسی شوند.
مهمتر از مثبت یا منفی بودن یک عدد، روند آن در طول زمان است. اگر ارزش خالص بهتدریج بهتر شود، یعنی مجموع داراییها نسبت به بدهیها در حال رشد است.
پرداخت بدهی چه اثری بر ارزش خالص دارد؟
پرداخت اصل بدهی باعث کاهش موجودی نقدی و کاهش بدهی به یک اندازه میشود. بنابراین در لحظه پرداخت، ممکن است ارزش خالص تغییر نکند.
برای مثال، اگر ۱۰ میلیون تومان از حساب بانکی برای بازپرداخت اصل وام پرداخت کنید:
- دارایی نقدی شما ۱۰ میلیون تومان کاهش پیدا میکند.
- بدهی شما نیز ۱۰ میلیون تومان کاهش پیدا میکند.
در نتیجه اختلاف میان دارایی و بدهی ثابت میماند. اما پرداخت سود، جریمه یا کارمزد باعث خروج پول میشود بدون اینکه اصل بدهی به همان اندازه کاهش پیدا کند؛ بنابراین میتواند ارزش خالص را کاهش دهد.
پرداخت بدهی همچنان اهمیت دارد، زیرا هزینههای مالی آینده را کم میکند، جریان نقدی ماههای بعد را بهبود میدهد و ریسک مالی را کاهش میدهد.
خرید دارایی چه اثری بر ارزش خالص دارد؟
اگر با پول نقد یک دارایی را به ارزش منصفانه همان مبلغ بخرید، فقط ترکیب داراییها تغییر میکند. موجودی حساب کاهش مییابد و در مقابل دارایی دیگری ایجاد میشود؛ بنابراین ارزش خالص نباید در همان لحظه به اندازه کل مبلغ خرید کاهش پیدا کند.
برای مثال، خرید ۵۰ میلیون تومان طلا با پول موجود در حساب بانکی:
- موجودی بانکی را ۵۰ میلیون تومان کاهش میدهد.
- دارایی طلا را حدود ۵۰ میلیون تومان افزایش میدهد.
کارمزد، اجرت غیرقابلبازیافت، اختلاف قیمت خریدوفروش یا کاهش ارزش میتواند باعث شود ارزش فعلی دارایی کمتر از مبلغ پرداختی باشد.
ارزش خالص چه چیزی را نشان نمیدهد؟
ارزش خالص شاخص مفیدی است، اما همه ابعاد وضعیت مالی را نشان نمیدهد. این عدد موارد زیر را بهتنهایی مشخص نمیکند:
- میزان درآمد و هزینه ماهانه
- مقدار پول نقد در دسترس
- سرعت نقد شدن داراییها
- ریسک هر نوع دارایی
- هزینه نگهداری ملک یا خودرو
- قدرت خرید واقعی در برابر تورم
- توان پرداخت تعهدات کوتاهمدت
ممکن است فردی ارزش خالص بالایی داشته باشد، اما بیشتر دارایی او در ملک نگهداری شود و برای پرداخت هزینههای جاری نقدینگی کافی نداشته باشد. بنابراین ارزش خالص باید در کنار جریان نقدی، درآمد، هزینه و سررسید بدهیها بررسی شود.
هر چند وقت یکبار ارزش خالص را محاسبه کنیم؟
برای بیشتر افراد، محاسبه ماهانه یا فصلی کافی است. محاسبه روزانه ممکن است به دلیل نوسان طلا، ارز و رمزارز عدد را بیشازحد متغیر نشان دهد و برای تصمیمگیری بلندمدت مفید نباشد.
برای مقایسه درست دورهها:
- محاسبه را در تاریخ نسبتاً ثابتی انجام دهید.
- از روش ارزشگذاری یکسان استفاده کنید.
- تاریخ قیمت هر دارایی را ثبت کنید.
- مانده بدهیها را در همان تاریخ بهروزرسانی کنید.
- تغییرات بزرگ را همراه با دلیل آنها نگه دارید.
چه عواملی ارزش خالص را افزایش یا کاهش میدهند؟
ارزش خالص میتواند به دلایل مختلف تغییر کند:
- پسانداز بخشی از درآمد
- کاهش اصل بدهیها
- افزایش یا کاهش ارزش داراییها
- خرید دارایی با بدهی جدید
- فروش دارایی
- پرداخت سود، کارمزد و جریمه
- هزینههای مصرفی
- ایجاد یا وصول مطالبات
افزایش ارزش خالص فقط از رشد قیمت داراییها به دست نمیآید. کاهش بدهیهای پرهزینه، کنترل هزینهها و تبدیل مازاد درآمد به پسانداز یا دارایی نیز میتواند در طول زمان وضعیت مالی را بهتر کند.
اشتباهات رایج در محاسبه ارزش خالص
- کسر کردن داراییها از بدهیها بهجای کسر بدهیها از داراییها
- استفاده از قیمت خرید قدیمی بهجای ارزش فعلی
- ارزشگذاری خوشبینانه ملک و خودرو
- ثبت کل دارایی مشترک بهجای سهم مالکیت
- فراموش کردن وامها و بدهیهای کوچک
- ثبت مبلغ اولیه وام بهجای مانده فعلی
- محاسبه درآمد آینده بهعنوان دارایی فعلی
- دوبارهشماری یک دارایی در چند حساب
- در نظر گرفتن طلب نامطمئن با ارزش کامل
- مقایسه اعداد مربوط به تاریخهای متفاوت
محاسبه ارزش خالص شخصی با مانیار
برای محاسبه دقیق، ابتدا باید اطلاعات دو طرف فرمول یعنی داراییها و بدهیها منظم باشند. با قابلیت مدیریت داراییهای شخصی با مانیار میتوانید مقدار، بهای خرید و ارزش تقریبی داراییهای ثبتشده را پیگیری کنید.
در کنار آن، صفحه مدیریت بدهی و طلب کمک میکند مانده تعهدات و مطالبات شخصی را ثبت کنید. برای وامهایی که دارای تعداد قسط و برنامه بازپرداخت مشخص هستند نیز میتوانید از قابلیت مدیریت وام و اقساط استفاده کنید.
قیمتها و ارزشهای نمایشدادهشده در مانیار تقریبی و اطلاعاتی هستند. مانیار محل خریدوفروش دارایی یا ارائه مشاوره سرمایهگذاری نیست و مسئولیت ارزیابی و تصمیمهای مالی بر عهده کاربر است.
جمعبندی
ارزش خالص دارایی شخصی از کسر مجموع بدهیها از مجموع ارزش فعلی داراییها به دست میآید. این عدد تصویری لحظهای از وضعیت مالی شما ارائه میکند و با درآمد ماهانه، موجودی نقدی یا NAV صندوق سرمایهگذاری تفاوت دارد.
برای محاسبه درست، همه داراییها را با ارزش منطقی و همه بدهیها را با مانده فعلی ثبت کنید. سپس این محاسبه را در فاصلههای منظم و با روش ثابت تکرار کنید.
یک عدد منفرد بهتنهایی تعیینکننده نیست. روند ارزش خالص در طول زمان نشان میدهد آیا داراییهای شما نسبت به بدهیها در حال رشد هستند یا لازم است برنامه مالی خود را بازبینی کنید.



